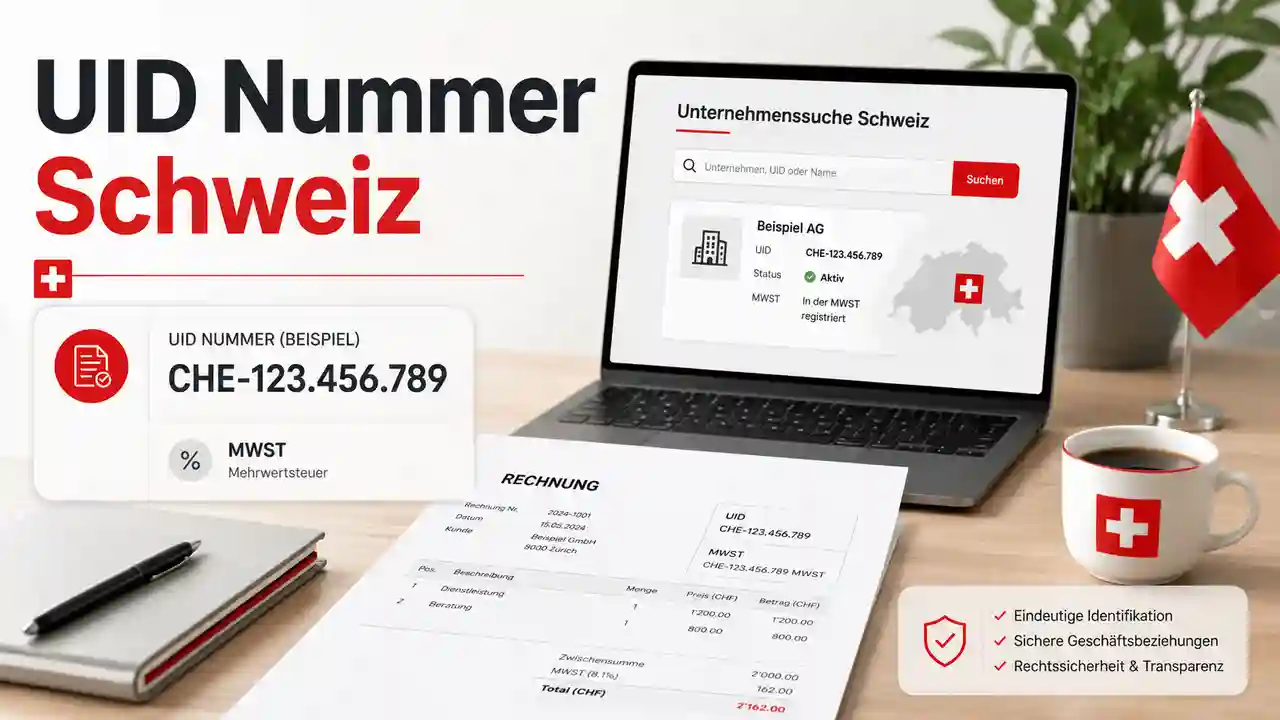

Wer geschäftlich in der Schweiz Fuss fasst, dem begegnet er unweigerlich: der Mehrwertsteuer. Für ausländische Akteure, die Waren oder Dienstleistungen im Land beziehen, gleicht die Frage nach der Rückerstattung oft einer Suche nach dem verlorenen Schatz – ein bürokratisches Labyrinth, das zwischen reinem Formalkram und der existenziellen Frage der Liquiditätsplanung schwankt. Wer hier klug agiert, sichert sich nicht nur Geld zurück, sondern schützt die Vitalität seines grenzüberschreitenden Geschäftsmodells.
Doch der Weg zurück zum eigenen Portemonnaie ist kein Spaziergang durch die Alpen; er ist eher ein steiler Aufstieg über schroffe, bürokratische Hürden. Die Eidgenössische Steuerverwaltung (ESTV) wacht über die Regeln wie ein strenger, aber gerechter Chronist der Ordnung. Wer die Spielregeln nicht kennt, riskiert nicht nur Zeit, sondern die bittere Ablehnung des gesamten Antrags. In diesem Leitfaden dekonstruieren wir die Prozesse, die Beweise und die strategischen Nuancen, die über Erfolg oder bürokratisches Scheitern entscheiden.
Die Architektur der Rückerstattung: Prinzipien und Gegenrechte
Das Fundament einer erfolgreichen MwSt Rückerstattung Schweiz Unternehmen ist kein Akt der Grosszügigkeit, sondern ein diplomatisches Tauschgeschäft: das Prinzip der Gegenseitigkeit. Die Schweiz gibt der Welt nicht einfach so etwas zurück; es ist eine Frage des völkerrechtlichen Gleichgewichts. Nur wer im eigenen Land ähnliche Privilegien für Schweizer Firmen gewährt, darf auch hier am Tisch der Rückerstattung sitzen. Dieses Gegenrecht ist der unsichtbare Klebstoff des gesamten Verfahrens.
Die ESTV führt hierfür eine Liste der «befreundeten» Staaten. Liegt Ihr Sitz in einem dieser Länder, gleicht der Prozess einer gut geölten Maschine. Erscheint Ihr Heimatstaat jedoch auf der Liste der Unverbundenen, müssen Sie das Gegenrecht mühsam und mit der Geduld eines Archivars beweisen – meist durch offizielle Bestätigungen Ihrer heimischen Steuerbehörde. Beachten Sie zudem die geografische Feinheit: Die Schweiz und Liechtenstein sind rechtlich wie zwei verschiedene Welten zu behandeln; für beide müssen getrennte Anträge gestellt werden.
Ein weiterer Realitätscheck betrifft die Schwellenwerte. Die Rückerstattung ist kein Spielzeug für Kleinstbeträge; die ESTV setzt eine Untergrenze von 500 Franken pro Land. Alles darunter verpufft in der administrativen Bedeutungslosigkeit – eine Tatsache, die kluge Einkäufer dazu zwingt, ihre Beschaffungsprozesse mit der Präzision eines Dirigenten zu planen.
Die Identität des Akteurs: Der Nachweis der Unternehmereigenschaft
Um die Mauern der ESTV zu durchbrechen, muss die Unternehmereigenschaft unmissverständlich belegt werden. Es reicht nicht aus, einfach nur «geschäftlich» einzukaufen; die Behörde verlangt den Beweis, dass die Ausgaben im Herzen einer gewerblichen Tätigkeit stehen. Eine Privatperson mag zwar schöne Dinge in der Schweiz erwerben, doch für die Steuerrückerstattung bleibt sie ein Geist im System. Essenziell ist die Unternehmerbescheinigung, die Ihre steuerliche Registrierung im Heimatland dokumentiert.
Diese Bescheinigung ist kein Relikt aus der Vergangenheit; sie muss aktuell sein und die entsprechende Periode abdecken. Auch die Sprache ist ein strenger Wächter: Nur Dokumente in Deutsch, Französisch, Italienisch oder Englisch schlüpfen reibungslos durch die Tür. Alles andere verlangt eine notariell beglaubigte Übersetzung – ein kostspieliger Umweg, der den Profit der Rückerstattung schnell schmälern kann.
Nicht zuletzt verlangt das System einen Ankerpunkt: Für jedes Land muss ein offizieller Vertreter benannt werden. Wer diesen formalen Anker vergisst, lässt seinen Antrag in der bürokratischen Brandung einfach untergehen.
Der Pfad durch die Verwaltung: Eine Schritt-für-Schritt-Etappe

Der Rückerstattungsprozess gleicht einem präzisen Uhrwerk, das bei der kleinsten Verstellung der Zahnräder stehen bleibt. Alles beginnt mit der Erfassung der Belege, wobei die Einfuhrsteuer bei Importen eine zentrale Rolle spielt. Die ESTV vergütet diese Steuern nur, wenn die Dokumentation so lückenlos ist wie ein historisches Chronikwerk.
- Vorbereitung: Das Sammeln der Originalbelege und die akribische Prüfung der Steuerbeträge.
- Gegenrechts-Check: Die Frage: Steht mein Land auf der Liste der Verbündeten?
- Antragstellung: Die formale Einreichung unter strikter Einhaltung der ESTV-Vorgaben.
- Vertreterbestimmung: Die Benennung des rechtlichen Ansprechpartners.
- Die Prüfung: Das Warten auf das Urteil der ESTV bezüglich der Unternehmereigenschaft.
- Die Vergütung: Der Moment der Wahrheit – die Auszahlung der Steuern.
Ein oft übersehener Punkt ist die Logistik der Warenbewegung. Wer Waren physisch über die Grenze bringt, muss dies zeitlich und rechtlich so sauber dokumentieren, dass kein Zweifel an der Ausfuhr aufkommt. Auch Rücksendungen müssen in einem direkten, logischen Zusammenhang mit der ursprünglichen Lieferung stehen – ein bürokratisches Paradoxon, das man nicht ignorieren darf.
Das Herzstück: Die Unternehmerbescheinigung und ihre Begleiter
Die Unternehmerbescheinigung ist der Pass des Unternehmens in der Schweizer Steuerwelt. Sie schlägt die Brücke zwischen der fremden Hoheit und der lokalen Verwaltung. Ohne sie bleibt der Antrag eine wertlose Sammlung von Papieren. Doch sie ist nicht allein: Detaillierte Rechnungen und bei Warenbewegungen Veranlagungsverfügungen sind die ständigen Begleiter dieses Dokuments.
 MWST Ausland Schweiz Unternehmen: Leitfaden für Dienstleistungen
Es ist ein Irrtum zu glauben, dass die Rückerstattung bei Wiederausfuhr ein automatischer Prozess sei. Es erfordert eine aktive Dokumentation, die fast schon rituellen Charakter hat. Die folgende Übersicht zeigt, welche Dokumente Sie für welche Situation bereithalten müssen:
| Szenario | Primäres Dokument | Zusätzliche Anforderungen |
|---|---|---|
| Standardgeschäft im Ausland | Unternehmerbescheinigung | Gültigkeit für Kalenderperiode |
| Warenimport/Ausfuhr | Einfuhrbeleg/Veranlagung | Bestätigung der Grenzübergangszeit |
| Garantiefälle | Garantienachweis | Beleg der kostenlosen Ersatzlieferung |
| Rücksendung/Retoure | Rücknahmebestätigung | Bezug zur Originalrechnung |
Wo die Ambition an der Realität scheitert: Fallstricke
Oft ist es nicht die Höhe der Steuer, die das Unternehmen in die Knie zwingt, sondern die Nachlässigkeit. Sprachbarrieren sind ein klassischer Stolperstein: Ein Dokument in einer «unbekannten» Sprache ist für die ESTV wie ein Buch in einer vergessenen Zivilisationssprache – es bleibt unlesbar, bis ein Notar die Übersetzung liefert.
Ein weiterer intellektueller Fallstrick betrifft die Reparaturen. Viele glauben, Reparaturkosten im Ausland ließen sich steuerlich einfach verrechnen. Doch die Realität ist nüchterner: Es werden keine Abgaben für die Reparatur selbst erstattet; lediglich die Kosten bei der Wiedereinfuhr werden verzollt. Wer dies missachtet, baut sein Cashflow-Modell auf Sand.
Und zuletzt: Die gefährliche Vermischung von Privatem und Geschäftlichem. Sobald die ESTV auch nur den Hauch einer privaten Nutzung eines Gegenstandes erahnt, bricht das Kartenhaus der Steuererstattung zusammen. Die Grenze zwischen dem geschäftlichen Werkzeug und dem privaten Luxus muss so scharf sein wie ein Skalpell.
Strategien für den Erfolg: Optimierung der Rückerstattung
Um die MwSt Rückerstattung Schweiz unternehmen effizient zu gestalten, sollte man die Buchhaltung nicht als einen grossen Haufen, sondern als eine Sammlung präziser, länderspezifischer Kapitel betrachten. Eine digitale Trennung zwischen der Schweiz und Liechtenstein ist kein Luxus, sondern eine Notwendigkeit, um das Chaos der Fehlbuchungen zu vermeiden.
Ein strategisches Meisterstück ist die Bündelung. Anstatt kleine Beträge wie Tränen einzeln zu verschwenden, sollten Sie diese sammeln, bis die magische Grenze von 500 Franken erreicht ist. So reduzieren Sie den administrativen Lärm und sichern den tatsächlichen Zufluss. Zudem lohnt sich ein wachsamer Blick auf die Listen der ESTV: Neue Gegenrechte sind Chancen, die man ergreifen muss, bevor die Konkurrenz es tut.
Ressourcen und Orientierung
Die Eidgenössische Steuerverwaltung (ESTV) ist das Orakel, zu dem man zurückkehren muss. Verlassen Sie sich nicht blind auf die Interpretationen Dritter; die Primärquellen der Behörde sind das einzige, was wirklich zählt. Für die komplexen Fälle – etwa die Rückwaren, die eine Reise durch die Grenzen vollzogen haben – bieten die Publikationen 18.85 oder 18.86 die nötige Tiefe. Sie sind vielleicht trocken wie die Wüste, aber sie bieten die Sicherheit, die man in der Welt der Grenzüberschreitungen braucht.
Häufige Fragen (FAQ)
Muss ich für die Rückerstattung einen Schweizer Vertreter haben?
In der Tat. Für jedes Land, das Sie beanspruchen, muss ein offizieller Vertreter benannt werden, der als rechtlicher Ankerpunkt für die ESTV fungiert.
Was passiert, wenn mein Land kein Gegenrecht mit der Schweiz hat?
Dann müssen Sie selbst zum Botschafter werden und das Gegenrecht durch eine formelle Bestätigung Ihrer heimischen Steuerbehörde beweisen.
Gilt die Rückerstattung auch für Privatpersonen?
Nein. Die hier beschriebene Welt der Unternehmereigenschaft ist für Firmen reserviert. Privatpersonen haben ihre eigenen, meist simpler gestalteten Wege (wie den zollfreien Einkauf ab 300 Franken).
Ab welchem Betrag zahlt die ESTV Steuern zurück?
Es gibt eine klare Schwelle: Die rückzahlbare Steuer muss pro Land mindestens 500 Franken erreichen.
Wie verhält es sich mit der Sprache der Dokumente?
- Deutsch, Französisch, Italienisch oder Englisch sind die akzeptierten Sprachen.
- Andere Sprachen sind willkommen, sofern sie durch eine notariell beglaubigte Übersetzung legitimiert werden.
Abschliessende Betrachtung
Die Rückerstattung der Mehrwertsteuer in der Schweiz ist ein Instrument von hoher Präzision. Sie belohnt nicht denjenigen, der am lautesten schreit, sondern denjenigen, der am genauesten dokumentiert. Es ist ein Spiel der drei Säulen: Gegenrecht, Unternehmereigenschaft und formale Korrektheit. Wer diese Säulen fest im Blick behält, verwandelt bürokratische Hürden in einen strategischen Liquiditätsvorteil.
Hinweis: Dieser Text dient der allgemeinen Inspiration und Information. Er ist kein Ersatz für eine professionelle steuerliche oder rechtliche Beratung durch qualifizierte Experten.
 Bilanz und Erfolgsrechnung: Leitfaden für Buchhaltung und Steuern