
Die MWST Anmeldung ist in der Schweiz immer dann ein Thema, wenn ein Unternehmen steuerbare Leistungen erbringt und die Umsatzgrenze erreicht oder bewusst auf die Befreiung von der Mehrwertsteuerpflicht verzichtet. In 2026 liegt die zentrale Schwelle weiterhin bei CHF 100’000 massgebendem Umsatz pro Jahr. Wer darunter bleibt, ist in vielen Fällen von der obligatorischen MWST-Pflicht befreit, kann sich aber freiwillig eintragen lassen.
In meiner Praxis sehe ich oft, dass Gründerinnen, Selbstständige und kleine GmbHs die MWST Anmeldung zu spät prüfen. Meist liegt das nicht an fehlender Sorgfalt, sondern daran, dass die Regeln auf den ersten Blick technischer wirken, als sie im Alltag sind. Ich gehe deshalb Schritt für Schritt durch: Wann muss ich mich anmelden? Welche Angaben brauche ich? Welche Methode wähle ich? Und was passiert nach der Registrierung?
Wer muss sich in der Schweiz für die MWST anmelden?
Grundsätzlich muss ich die MWST-Pflicht prüfen, sobald ich mit meiner Tätigkeit steuerbare Umsätze in der Schweiz erziele. Das betrifft Einzelfirmen, GmbHs, AGs, Vereine, Stiftungen und auch ausländische Unternehmen mit Leistungen in der Schweiz.
Die Faustregel für 2026 lautet: Erreiche oder überschreite ich mit steuerbaren Leistungen CHF 100’000 Umsatz pro Jahr, muss ich mich in der Regel bei der MWST anmelden. Die ESTV beschreibt diese Umsatzgrenze als zentrale Voraussetzung für die Steuerpflicht.
Umsatzgrenze von CHF 100’000 einfach erklärt
Die CHF 100’000 beziehen sich nicht auf meinen Gewinn, sondern auf meinen massgebenden Umsatz. Das ist ein häufiger Denkfehler.
Wenn ich zum Beispiel als Beraterin CHF 120’000 Umsatz mache, aber nach Kosten nur CHF 55’000 Gewinn übrig bleiben, zählt für die MWST-Pflicht trotzdem der Umsatz. In diesem Fall sollte ich die MWST Anmeldung ernsthaft vorbereiten.
| Situation | Umsatz pro Jahr | MWST Anmeldung |
|---|---|---|
| Nebenprojekt | CHF 35’000 | meist nicht obligatorisch |
| Einzelfirma im Aufbau | CHF 85’000 | Pflicht prüfen, freiwillige Anmeldung möglich |
| GmbH mit laufenden Kunden | CHF 130’000 | in der Regel anmelden |
| Ausländische Firma mit Schweizer Umsatz | CHF 110’000 | Schweizer MWST-Pflicht prüfen |
MWST-Pflicht für Einzelfirma, GmbH und AG
Die Rechtsform allein entscheidet nicht über die MWST-Pflicht. Eine Einzelfirma kann MWST-pflichtig sein, eine GmbH im ersten Jahr noch nicht. Entscheidend ist, ob die steuerbaren Umsätze die Grenze erreichen oder ob ich freiwillig auf die Befreiung verzichte.
In meinem Fall würde ich die MWST-Frage schon bei der Gründung klären, wenn ich absehen kann, dass die ersten Aufträge grösser werden. Gerade bei B2B-Dienstleistungen kommt man schneller an die Grenze, als viele am Anfang denken.
Sonderfälle: Vereine, Stiftungen und ausländische Unternehmen
Bei Vereinen, Stiftungen und nicht gewinnorientierten Organisationen können Sonderregeln gelten. Ausländische Unternehmen müssen besonders genau prüfen, ob sie in der Schweiz steuerbare Leistungen erbringen und ob eine Fiskalvertretung nötig wird.
Für ausländische Unternehmen nennt die ESTV ebenfalls die Grenze von CHF 100’000 steuerbarem Umsatz; darunter besteht grundsätzlich keine Pflicht, sofern keine freiwillige Unterstellung erfolgt.
Freiwillige MWST Anmeldung: Wann sie sinnvoll sein kann
Nicht jedes Unternehmen muss sich sofort anmelden. Trotzdem kann eine freiwillige MWST Anmeldung in der Schweiz sinnvoll sein, vor allem wenn ich viele Investitionen tätige oder hauptsächlich Geschäftskunden habe.
Vorteile durch Vorsteuerabzug
Der grösste Vorteil ist der Vorsteuerabzug. Wenn ich MWST-pflichtig bin, kann ich die Mehrwertsteuer, die ich auf geschäftliche Einkäufe zahle, grundsätzlich als Vorsteuer geltend machen.
Beispiel: Ich kaufe einen Laptop, Software, Büromaterial und Beratungsleistungen für mein Unternehmen. Wenn ich registriert bin und die Voraussetzungen erfüllt sind, kann ich die Vorsteuer daraus berücksichtigen. Das kann gerade in der Startphase spürbar helfen.
Nachteile durch mehr Administration
Die freiwillige MWST Anmeldung bringt auch Arbeit mit sich. Ich muss Rechnungen korrekt ausstellen, MWST-Abrechnungen einreichen, Fristen beachten und meine Buchhaltung sauber führen.
Wenn ich fast nur Privatkunden habe, kann die MWST meine Preise verteuern. Dann muss ich abwägen, ob die freiwillige Registrierung wirklich passt.
Beispiel: Wann sich die freiwillige Anmeldung lohnt
Angenommen, ich starte 2026 eine kleine IT-Beratung. Mein erwarteter Umsatz liegt bei CHF 80’000, also unter der Schwelle. Gleichzeitig investiere ich CHF 25’000 in Hardware, Software und externe Unterstützung.
Wenn meine Kunden vor allem Unternehmen sind, kann eine freiwillige MWST Anmeldung interessant sein. Geschäftskunden achten oft weniger auf den Bruttopreis, weil sie die MWST selbst als Vorsteuer behandeln können. Bei Privatkunden wäre ich vorsichtiger, weil der Endpreis direkter wirkt.
| Punkt | Freiwillige Anmeldung kann passen | Eher zurückhaltend prüfen |
|---|---|---|
| Kundentyp | B2B-Kunden | Privatkunden |
| Investitionen | hohe Anfangskosten | kaum Kosten |
| Buchhaltung | sauber organisiert | noch unstrukturiert |
| Preiswirkung | MWST kaum störend | Endpreis steigt sichtbar |
MWST Anmeldung online: Schritt-für-Schritt-Anleitung 2026
Die MWST Anmeldung läuft in der Schweiz online über die zuständigen ESTV-Dienste. Die ESTV stellt dafür Informationen zur An- und Abmeldung, zur MWST-Nummer, zur Online-Abrechnung und zu den Grundlagen der MWST-Pflicht bereit.
Schritt 1: MWST-Pflicht prüfen
Zuerst prüfe ich, ob mein Unternehmen obligatorisch MWST-pflichtig ist. Dafür brauche ich vor allem:
- erwarteter Jahresumsatz
- Art der Leistungen
- Sitz des Unternehmens
- Kundentypen
- Startdatum der Geschäftstätigkeit
- allfällige Umsätze im Ausland oder aus der Schweiz
Wenn ich knapp unter CHF 100’000 liege, schaue ich nicht nur auf den aktuellen Stand, sondern auf die Entwicklung. Ein Unternehmen mit CHF 92’000 Umsatz und starkem Wachstum sollte die MWST Anmeldung nicht erst am Jahresende prüfen.
Schritt 2: UID oder Unternehmensdaten bereithalten
Für die Registrierung brauche ich die wichtigsten Unternehmensdaten. Dazu gehören je nach Fall:
- Firmenname
- Rechtsform
- Adresse
- UID oder Handelsregisterangaben
- Kontaktperson
- Bankverbindung
- Beginn der Tätigkeit
- Beschreibung der Leistungen
Bei einer Einzelfirma ohne Handelsregistereintrag kann die Vorbereitung etwas anders aussehen als bei einer GmbH. Ich würde trotzdem alle Stammdaten vorab sammeln, damit die Anmeldung nicht mitten im Prozess stockt.
Schritt 3: Umsatzprognose und Geschäftstätigkeit angeben
Die Umsatzprognose ist ein Kernpunkt. Ich muss realistisch einschätzen, welche steuerbaren Umsätze ich erzielen werde.
Hier hilft eine einfache Rechnung:
| Monatlicher Umsatz | Hochrechnung pro Jahr | Einschätzung |
|---|---|---|
| CHF 5’000 | CHF 60’000 | meist unter der Schwelle |
| CHF 8’500 | CHF 102’000 | MWST-Pflicht prüfen |
| CHF 12’000 | CHF 144’000 | Anmeldung sehr wahrscheinlich nötig |
Als ich solche Fälle mit Kunden durchgegangen bin, war die Monatsrechnung oft der einfachste Weg. Viele wissen nicht genau, wie hoch der Jahresumsatz wird, können aber ihre monatlichen Aufträge recht gut einschätzen.
Schritt 4: Abrechnungsmethode wählen
Bei der Anmeldung muss ich mich auch mit der Abrechnungsmethode beschäftigen. In der Schweiz sind vor allem diese Varianten relevant:
| Methode | Geeignet für | Merkmal |
|---|---|---|
| Effektive Methode | Unternehmen mit klarer Vorsteuer | Umsatzsteuer minus Vorsteuer |
| Saldosteuersatzmethode | kleinere Unternehmen mit vereinfachter Abrechnung | branchenspezifischer Satz |
| Jährliche Abrechnung | Unternehmen bis zur Umsatzgrenze für diese Erleichterung | weniger Abrechnungstermine |
Seit dem 1. Januar 2025 können Unternehmen mit einem Jahresumsatz bis CHF 5’005’000 auf Antrag hin jährlich abrechnen. Das kann die Administration erleichtern, ersetzt aber nicht die saubere Buchhaltung.
Schritt 5: Anmeldung absenden und Bestätigung abwarten
Nach der Eingabe aller Daten sende ich die MWST Anmeldung ab. Danach prüft die ESTV die Angaben und teilt die Registrierung mit. Sobald ich registriert bin, muss ich auf korrekte Rechnungen, Abrechnungen und Fristen achten.
Ich würde ab diesem Moment keine improvisierten Rechnungen mehr verwenden. Eine einfache Rechnungsvorlage mit UID, MWST-Hinweis, Leistungsdatum, Betrag, Steuersatz und MWST-Betrag spart später viel Korrekturarbeit.
Welche Unterlagen und Angaben brauche ich?
Je besser ich vorbereitet bin, desto schneller läuft die MWST Anmeldung. Die folgenden Checklisten helfen bei der Vorbereitung.
Checkliste für Einzelfirmen
| Angabe | Warum sie gebraucht wird |
|---|---|
| Name und Adresse | eindeutige Identifikation |
| Tätigkeit | Einordnung der Leistungen |
| Startdatum | Beginn der möglichen Steuerpflicht |
| Umsatzprognose | Prüfung der Schwelle |
| Bankverbindung | Zahlungsverkehr |
| UID, falls vorhanden | Zuordnung im Register |
| Kontaktperson | Rückfragen der ESTV |
Checkliste für GmbH und AG
| Angabe | Warum sie gebraucht wird |
|---|---|
| Firmenname laut Handelsregister | korrekte Registrierung |
| UID/CHE-Nummer | eindeutige Unternehmensnummer |
| Sitzadresse | steuerliche Zuordnung |
| Zeichnungsberechtigte Personen | formale Prüfung |
| Geschäftstätigkeit | steuerliche Einordnung |
| Umsatzprognose | Pflicht oder freiwillige Anmeldung |
| gewünschte Abrechnungsmethode | spätere MWST-Abrechnung |
Angaben zur Umsatzprognose
Für die Umsatzprognose nehme ich nicht nur vergangene Rechnungen, sondern auch:
- laufende Verträge
- unterschriebene Angebote
- wiederkehrende Kunden
- geplante Projekte
- saisonale Schwankungen
- erwartete Auslandumsätze
Wenn ich im Januar mit CHF 7’000 Umsatz starte, im März aber zwei grössere Retainer-Verträge gewinne, sollte ich die Prognose neu rechnen. Die MWST-Pflicht ist kein Thema, das man nur einmal bei der Gründung anschaut.
MWST-Nummer Schweiz: Aufbau und Verwendung
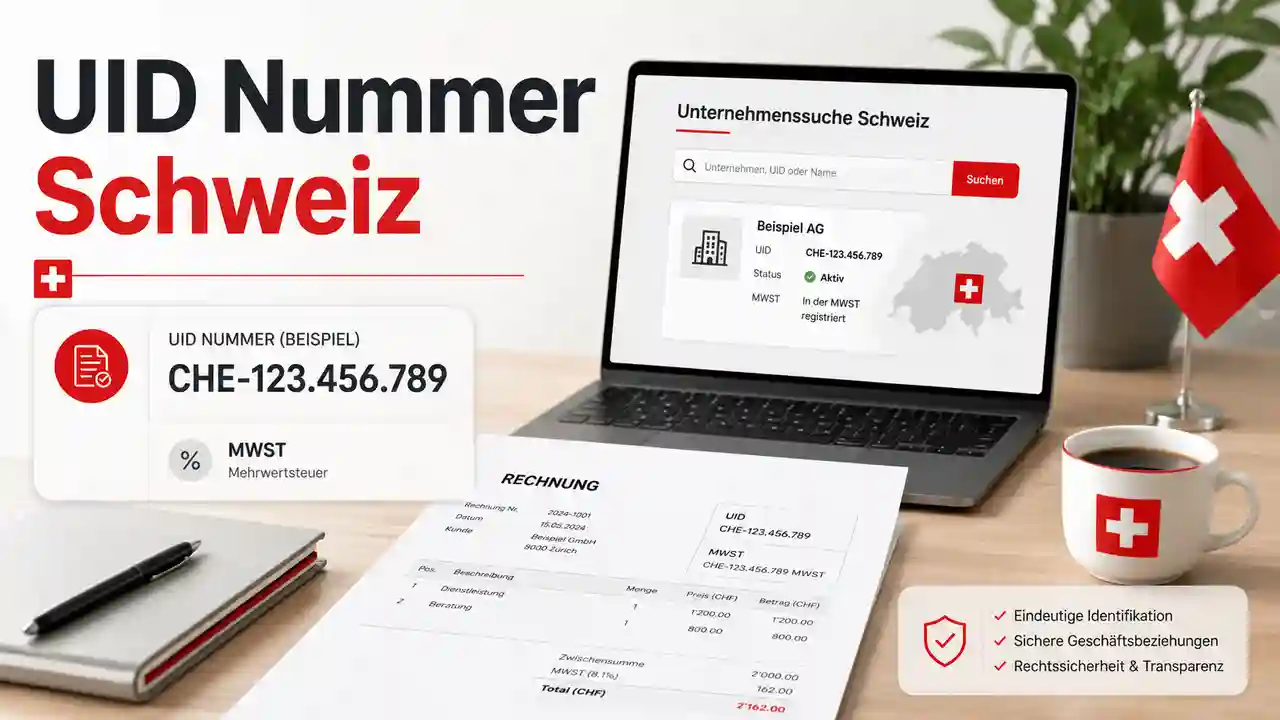
Nach erfolgreicher Registrierung erhält mein Unternehmen eine MWST-Nummer. In der Schweiz hängt sie mit der UID zusammen und wird auf Rechnungen verwendet, wenn ich MWST ausweise.
Unterschied zwischen UID und MWST-Nummer
Die UID identifiziert das Unternehmen. Die MWST-Nummer zeigt zusätzlich, dass das Unternehmen im MWST-Register eingetragen ist. Praktisch wird häufig die CHE-Nummer mit dem Zusatz MWST verwendet.
Beispielhafte Darstellung:
| Element | Beispielhafte Form |
|---|---|
| UID | CHE-123.456.789 |
| MWST-Nummer | CHE-123.456.789 MWST |
Das ist ein Beispiel zur Darstellung, keine echte Nummer.
Wo die MWST-Nummer auf Rechnungen stehen sollte
Ich platziere die MWST-Nummer am besten gut sichtbar im Rechnungskopf oder im Fussbereich. Zusätzlich sollten die Rechnungselemente sauber sein:
- Name und Adresse des Unternehmens
- Name und Adresse des Kunden
- Rechnungsdatum
- Leistungsdatum oder Leistungszeitraum
- Beschreibung der Leistung
- Nettobetrag
- MWST-Satz
- MWST-Betrag
- Bruttobetrag
- MWST-Nummer
Ein häufiger Fehler: Unternehmen weisen MWST aus, bevor sie registriert sind. Das sollte ich vermeiden, weil es später zu unnötigen Rückfragen und Korrekturen führen kann.
MWST-Sätze in der Schweiz 2026
Für 2026 gelten in der Schweiz weiterhin die seit 2024 erhöhten MWST-Sätze. Der Normalsatz beträgt 8,1 %, der reduzierte Satz 2,6 % und der Sondersatz für Beherbergung 3,8 %.
 UID Nummer Schweiz: Bedeutung, Suche, Aufbau und MWST einfach erklärt
| Satz | Höhe 2026 | Typische Anwendung |
|---|---|---|
| Normalsatz | 8,1 % | die meisten steuerbaren Leistungen |
| Reduzierter Satz | 2,6 % | bestimmte Waren und Leistungen |
| Sondersatz Beherbergung | 3,8 % | Hotellerie und Beherbergung |
Die konkrete Zuordnung hängt von der Leistung ab. Wenn ich verschiedene Leistungen anbiete, zum Beispiel Beratung, digitale Produkte und Schulungen, prüfe ich die Sätze einzeln.
Vergleich der MWST-Sätze nach Jahren
Die MWST-Sätze wurden per 1. Januar 2024 erhöht. Für 2026 ist deshalb ein Vergleich mit den Jahren davor hilfreich, damit alte Vorlagen, Preislisten und Rechnungssysteme nicht versehentlich mit alten Sätzen weiterlaufen.
| Jahr | Normalsatz | Reduzierter Satz | Sondersatz Beherbergung |
|---|---|---|---|
| 2023 | 7,7 % | 2,5 % | 3,7 % |
| 2024 | 8,1 % | 2,6 % | 3,8 % |
| 2025 | 8,1 % | 2,6 % | 3,8 % |
| 2026 | 8,1 % | 2,6 % | 3,8 % |
Wenn ich alte Offerten aus 2023 wiederverwende, kontrolliere ich zuerst die MWST-Sätze. Gerade bei wiederkehrenden Rechnungen und kopierten Dokumenten passieren hier schnell kleine Fehler.
Beispiele zur MWST Anmeldung
Konkrete Zahlen machen die Entscheidung leichter. Diese Beispiele ersetzen keine Steuerberatung, zeigen aber die typische Logik.
Beispiel 1: Einzelfirma unter CHF 100’000 Umsatz
Ich gründe 2026 eine Einzelfirma für Grafikdesign.
| Position | Betrag |
|---|---|
| erwarteter Jahresumsatz | CHF 82’000 |
| geschäftliche Ausgaben | CHF 12’000 |
| Kunden | meist Privatkunden |
| MWST-Pflicht | nicht automatisch obligatorisch |
In diesem Fall würde ich die freiwillige MWST Anmeldung genau prüfen. Weil die Kunden meist privat sind, könnte der Endpreis durch MWST unattraktiver wirken. Gleichzeitig sind die Ausgaben nicht so hoch, dass der Vorsteuerabzug allein den Aufwand rechtfertigt.
Beispiel 2: GmbH über CHF 100’000 Umsatz
Ich gründe eine Beratungs-GmbH mit drei festen B2B-Kunden.
| Position | Betrag |
|---|---|
| monatlicher Umsatz | CHF 12’000 |
| Jahreshochrechnung | CHF 144’000 |
| Kunden | Unternehmen |
| MWST Anmeldung | in der Regel nötig |
Rechnung:
CHF 12’000 × 12 Monate = CHF 144’000 Jahresumsatz
Damit liegt die GmbH über der Grenze. Ich würde die MWST Anmeldung früh vorbereiten, damit Rechnungen, Buchhaltung und Abrechnungsmethode von Anfang an sauber laufen.
Beispiel 3: Ausländisches Unternehmen mit Schweizer Kunden
Ein deutsches Unternehmen verkauft digitale Dienstleistungen an Schweizer Geschäftskunden.
| Position | Betrag |
|---|---|
| steuerbare Umsätze mit Schweizer Bezug | CHF 115’000 |
| Sitz | Ausland |
| Kundentyp | B2B |
| Prüfung | Schweizer MWST-Pflicht und Fiskalvertretung |
In diesem Fall reicht es nicht, nur die Regeln im Sitzland zu prüfen. Ich würde klären, ob eine Schweizer MWST-Registrierung nötig ist und ob eine Fiskalvertretung verlangt wird.
Textlich beschriebene Grafiken: Was sich 2026 zeigt
Eine grafische Darstellung zur MWST Anmeldung würde drei klare Linien zeigen.
Die erste Linie wäre die Umsatzentwicklung. Sie steigt bei vielen jungen Unternehmen nicht gleichmässig, sondern sprunghaft: erst kleine Einzelaufträge, dann ein grösserer Vertrag, später wiederkehrende Einnahmen. Genau an diesem Punkt wird die MWST Anmeldung aktuell.
Die zweite Linie wäre der administrative Aufwand. Vor der Registrierung ist er meist niedrig. Nach der Anmeldung steigt er, bleibt aber kontrollierbar, wenn Buchhaltung und Rechnungsvorlagen sauber eingerichtet sind.
Die dritte Linie wäre der Nutzen des Vorsteuerabzugs. Bei Unternehmen mit hohen Investitionen steigt der Nutzen deutlich. Bei Dienstleistern mit wenigen Kosten bleibt er flacher.
Häufige Fehler bei der MWST Anmeldung
Viele Fehler entstehen nicht, weil die Regeln unverständlich sind, sondern weil sie zu spät in den Arbeitsalltag eingebaut werden.
Zu späte Anmeldung
Wenn ich die Umsatzgrenze erst nach Monaten bemerke, muss ich rückwirkend klären, ab wann die Steuerpflicht begann. Das kann mühsam werden, weil Rechnungen, Preise und Buchhaltung nachträglich geprüft werden müssen.
Falsche Umsatzprognose
Eine zu tiefe Prognose wirkt am Anfang angenehm, kann später aber Probleme machen. Ich würde lieber realistisch planen und bei Wachstum früh reagieren.
Falsche Abrechnungsmethode
Die effektive Methode passt nicht für jedes Unternehmen, die Saldosteuersatzmethode auch nicht. Wer viele Vorsteuern hat, sollte anders rechnen als ein reiner Dienstleister mit wenigen Kosten.
MWST auf Rechnungen ausweisen, obwohl keine Registrierung besteht
Das ist einer der unangenehmsten Fehler. Wenn ich MWST ausweise, muss ich sicher sein, dass ich dazu berechtigt bin und die Abrechnung korrekt erfolgt.
Was passiert nach der MWST Anmeldung?
Nach der MWST Anmeldung beginnt die eigentliche Arbeit. Die Registrierung ist nur der Start.
MWST-Abrechnung einreichen
Ich muss meine MWST periodisch abrechnen. Je nach Methode und bewilligter Modalität kann das quartalsweise, halbjährlich oder unter bestimmten Voraussetzungen jährlich geschehen. Die ESTV verweist auf die Online-Abrechnung über das ESTV-Portal.
Fristen beachten
Fristen gehören direkt in den Kalender. Ich würde nicht nur den Abgabetermin eintragen, sondern auch eine interne Erinnerung zwei Wochen vorher. So bleibt Zeit, offene Belege zu prüfen.
Buchhaltung sauber vorbereiten
Nach der Anmeldung trenne ich Einnahmen, Ausgaben, Vorsteuer und geschuldete MWST klar. Ein gutes Buchhaltungssystem ist hier keine Luxusfrage, sondern spart jeden Monat Zeit.
Brauche ich für die MWST Anmeldung einen Treuhänder?
Nicht immer. Eine einfache Einzelfirma mit klaren Leistungen kann die Anmeldung oft selbst vorbereiten. Bei einer GmbH, mehreren Leistungsarten, Auslandbezug oder Unsicherheit bei der Abrechnungsmethode würde ich aber fachliche Unterstützung einholen.
Ein Treuhänder ist besonders hilfreich, wenn:
- Umsätze knapp über oder unter der Grenze liegen
- mehrere Steuersätze relevant sind
- Leistungen ins Ausland oder aus dem Ausland erbracht werden
- die Saldosteuersatzmethode geprüft werden soll
- rückwirkende Fragen bestehen
- bereits Rechnungen mit falscher MWST ausgestellt wurden
In meinem Fall würde ich mindestens die erste Einrichtung prüfen lassen, wenn grössere Beträge im Spiel sind. Danach kann vieles intern laufen, solange die Prozesse klar sind.
FAQ zur MWST Anmeldung Schweiz
Muss ich mich sofort nach der Firmengründung für die MWST anmelden?
Nicht automatisch. Entscheidend ist, ob du die Voraussetzungen für die MWST-Pflicht erfüllst oder freiwillig auf die Befreiung verzichten möchtest. Wenn absehbar ist, dass du über CHF 100’000 Umsatz kommst, solltest du die Anmeldung früh vorbereiten.
Ab wann muss ich mich für die MWST anmelden?
In der Regel dann, wenn dein massgebender steuerbarer Umsatz die Grenze von CHF 100’000 pro Jahr erreicht oder überschreitet. Bei Sonderfällen, etwa ausländischen Unternehmen oder gemeinnützigen Organisationen, solltest du genauer prüfen.
Wie lange dauert die MWST Anmeldung?
Die Online-Anmeldung selbst ist meist kein langer Prozess, wenn alle Angaben bereitliegen. Die eigentliche Dauer hängt davon ab, ob Unternehmensdaten, Umsatzprognose, Rechtsform und Abrechnungsmethode klar sind.
Kann ich mich freiwillig für die MWST anmelden?
Ja, eine freiwillige MWST Anmeldung ist möglich. Sie kann sinnvoll sein, wenn du viele geschäftliche Ausgaben hast, Vorsteuer geltend machen möchtest oder hauptsächlich mit Unternehmen arbeitest.
Was kostet die MWST Anmeldung?
Die Registrierung selbst ist nicht der eigentliche Kostenpunkt. Relevanter sind Buchhaltung, Abrechnung, mögliche Treuhandkosten und die laufende Administration.
Wann bekomme ich meine MWST-Nummer?
Nach der Prüfung und Registrierung wird dein Unternehmen im MWST-Register geführt. Dann kannst du die MWST-Nummer korrekt auf Rechnungen verwenden.
Darf ich MWST auf Rechnungen ausweisen, bevor ich registriert bin?
Das solltest du nicht tun. MWST sollte nur ausgewiesen werden, wenn die Registrierung und die steuerliche Behandlung korrekt sind.
Muss ich als Freelancer MWST anmelden?
Ja, wenn du als Freelancer die Voraussetzungen erfüllst. Die Rechtsform ist weniger relevant als dein Umsatz und die Art deiner Leistungen.
Welche MWST-Sätze gelten 2026 in der Schweiz?
2026 gelten der Normalsatz von 8,1 %, der reduzierte Satz von 2,6 % und der Sondersatz für Beherbergung von 3,8 %.
Kann ich die MWST Anmeldung rückwirkend machen?
Das kann je nach Situation nötig werden, wenn die Steuerpflicht schon früher begonnen hat. In solchen Fällen würde ich nicht improvisieren, sondern die Unterlagen sauber aufbereiten und bei Unsicherheit fachliche Hilfe holen.
Abschließende Hinweise
Die MWST Anmeldung Schweiz 2026 ist kein Thema, das ich erst angehen würde, wenn die erste grosse Rechnung schon verschickt ist. Wer die Umsatzgrenze, die Abrechnungsmethode und die Rechnungsstellung früh klärt, spart später Zeit und Korrekturen.
Für kleine Unternehmen ist vor allem diese Reihenfolge sinnvoll: Umsatz realistisch schätzen, Pflicht prüfen, freiwillige Anmeldung abwägen, Unterlagen vorbereiten, Abrechnungsmethode wählen und erst dann sauber registrieren.
 Unternehmenssteuern Schweiz 2026: einfach erklärt für Gründer, GmbH, AG und KMU
Eine Alterstabelle passt zu diesem Thema nicht, weil die MWST Anmeldung nicht vom Alter einer Person abhängt, sondern von Umsatz, Tätigkeit, Rechtsform und steuerbarer Leistung.