
Wer nach Buchhaltungssoftware Schweiz für Private sucht, meint meistens kein klassisches Buchhaltungsprogramm für Unternehmen. Die eigentliche Frage ist einfacher: Wie kann ich meine privaten Einnahmen, Ausgaben, Konten, Belege, Budgets und Steuerunterlagen übersichtlich verwalten, ohne komplizierte Buchhaltung lernen zu müssen?
Für Private geht es 2026 vor allem um Kontrolle und Klarheit. Eine gute Lösung zeigt, wohin das Geld fliesst, welche Fixkosten jeden Monat anfallen, ob das Budget realistisch ist und welche Unterlagen für die Steuererklärung wichtig sein könnten. Sie muss nicht aussehen wie ein KMU-System. Sie muss im Alltag schnell funktionieren.
In meinem Fall würde ich private Finanzsoftware nicht nach der längsten Funktionsliste auswählen. Ich würde zuerst prüfen, ob ich Einnahmen und Ausgaben in wenigen Minuten erfassen kann, ob Kategorien verständlich sind, ob wiederkehrende Kosten automatisch sichtbar werden und ob ich am Monatsende wirklich erkenne, wo ich sparen kann.
Eine Alterstabelle passt zu diesem Thema nur begrenzt. Private Buchhaltungssoftware hängt nicht vom Alter ab. Sinnvoller ist eine Tabelle nach Lebenssituation, weil Studierende, Familien, Selbständige im Nebenverdienst und Pensionierte unterschiedliche Anforderungen haben.
Was bedeutet Buchhaltungssoftware für Private?
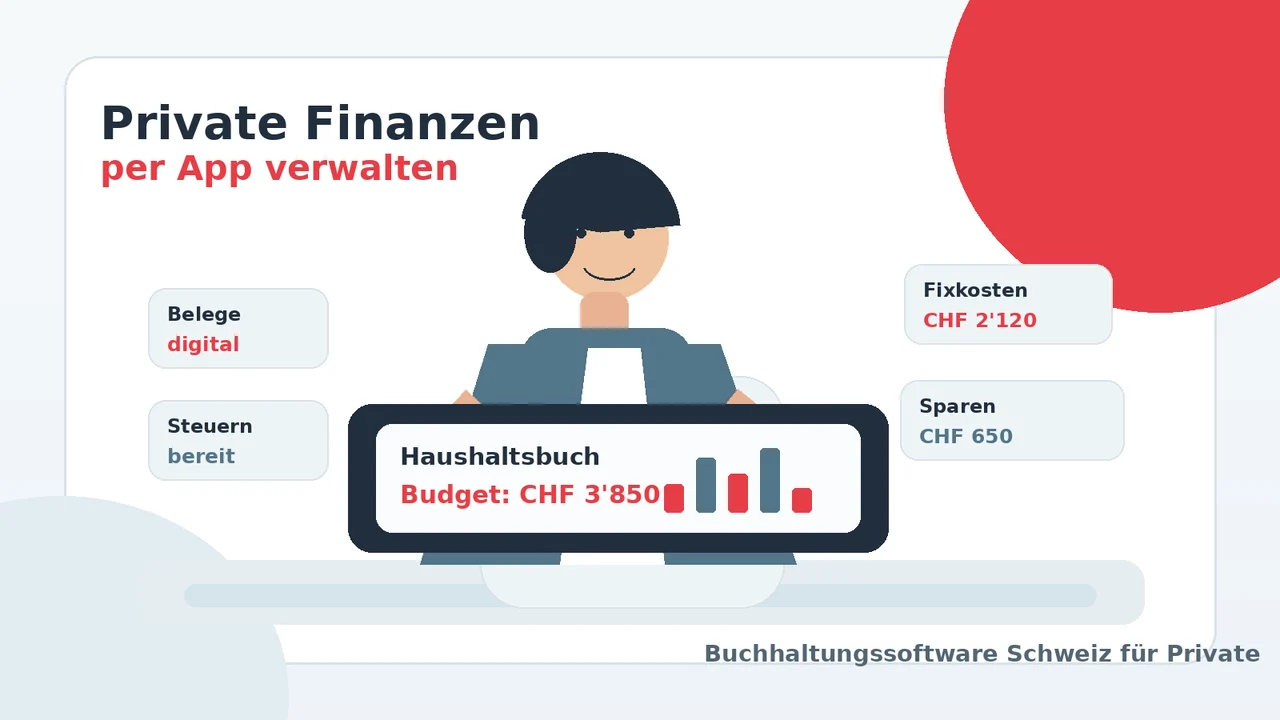
Buchhaltungssoftware für Private ist im Kern ein digitales Haushaltsbuch. Sie hilft dabei, Einnahmen, Ausgaben, Konten, Kategorien, Budgets, Sparziele und Belege zu organisieren. Im Unterschied zur Firmenbuchhaltung geht es nicht um Mehrwertsteuer, Debitoren oder Jahresabschluss, sondern um private Finanzübersicht.
Der Begriff Buchhaltungssoftware klingt für Privatpersonen oft schwerer, als er sein muss. In der Praxis geht es um einfache Fragen: Wie viel Geld kommt rein? Wie viel geht raus? Welche Fixkosten laufen jeden Monat? Welche Ausgaben sind unnötig hoch? Habe ich genug Rücklagen? Und welche Unterlagen brauche ich später für Steuern, Versicherungen oder Garantien?
Als ich private Finanztools verglichen habe, war ein Punkt besonders wichtig: Die beste Lösung ist die, die man regelmässig nutzt. Wenn das Erfassen zu lange dauert oder die Kategorien zu kompliziert sind, bleibt das System nach zwei Wochen liegen. Darum sollte private Buchhaltungssoftware einfacher sein als Firmenbuchhaltung.
Typische Funktionen für private Finanzen
| Funktion | Wofür sie hilft | Worauf ich achten würde |
|---|---|---|
| Haushaltsbuch | Einnahmen und Ausgaben erfassen | Schnelle Eingabe und klare Kategorien |
| Budgetplanung | Monatliche Grenzen setzen | Fixkosten und variable Kosten trennen |
| Kontoübersicht | Bankkonto, Bargeld, Kreditkarte oder Sparkonto abbilden | Manueller Import oder sichere Synchronisation |
| Belegablage | Quittungen, Rechnungen und Garantien speichern | Foto, PDF und Suchfunktion |
| Auswertungen | Trends und Ausgabentreiber erkennen | Monatsvergleich und Kategorienanalyse |
| Steuerunterlagen | Relevante Zahlungen schneller finden | Export und Filter nach Kategorien |
Für wen lohnt sich private Finanzsoftware?
Private Buchhaltungssoftware lohnt sich besonders für Menschen, die mehr Überblick über ihr Geld wollen. Das kann bei knappem Budget, vielen Konten, Familienausgaben, Schuldenabbau, Sparzielen oder der Steuererklärung helfen. Wer jeden Monat nur wenige Transaktionen hat und bereits gut organisiert ist, braucht vielleicht keine grosse Lösung.
In meinem Fall würde ich eine Software einsetzen, sobald ich regelmässig nicht mehr genau weiss, wohin das Geld geht. Das ist oft der Punkt, an dem ein Haushaltsbuch mehr bringt als ein Blick auf den Kontostand. Der Kontostand zeigt nur das Ergebnis. Eine gute Auswertung zeigt die Ursache.
Vergleich nach Lebenssituation
| Lebenssituation | Typischer Bedarf | Passende Lösung | Wichtigster Punkt |
|---|---|---|---|
| Studierende oder Lernende | Kleines Budget, Miete, Essen, Mobilität | Einfache Haushaltsbuch-App | Schnelle Erfassung |
| Einpersonenhaushalt | Fixkosten, Abos, Freizeit, Sparziel | Budget-App oder Finanzsoftware | Kategorien und Monatsvergleich |
| Familie | Haushalt, Kinder, Versicherungen, mehrere Konten | Software mit gemeinsamen Kategorien | Übersicht und Rollen |
| Paarhaushalt | Geteilte Kosten, gemeinsame Ziele | Gemeinsames Haushaltsbuch | Klare Aufteilung |
| Pensionierte | Renten, Versicherungen, Gesundheit, Rücklagen | Einfache Software mit Auswertungen | Lesbarkeit und Einfachheit |
| Private mit Nebeneinkommen | Einnahmen, Ausgaben, Steuerunterlagen | Finanzsoftware mit Export | Trennung privat und Nebentätigkeit |
Excel, Haushaltsbuch-App oder Buchhaltungssoftware?
Excel kann für private Finanzen funktionieren. Es ist flexibel, günstig und schnell gestartet. Der Nachteil ist, dass man alles selbst aufbauen und pflegen muss. Kategorien, Diagramme, Monatsvergleiche, Konten und Belege brauchen Disziplin.
Eine Haushaltsbuch-App ist oft einfacher. Sie ist schnell, mobil und für tägliche Ausgaben geeignet. Eine klassische Buchhaltungssoftware kann sinnvoll sein, wenn man mehr Struktur, mehrere Konten, Exporte oder langfristige Auswertungen möchte.
Ich würde die Wahl nicht nach Technik treffen, sondern nach Verhalten. Wer gerne Tabellen pflegt, kann mit Excel gut arbeiten. Wer unterwegs Ausgaben erfassen möchte, braucht eher eine App. Wer Belege, Konten und Auswertungen langfristig sauber halten will, profitiert eher von einer richtigen Finanzsoftware.
Vergleich der drei Wege
| Lösung | Vorteile | Nachteile | Geeignet für |
|---|---|---|---|
| Excel oder Google Sheets | Flexibel, günstig, individuell | Manuelle Pflege, keine automatische Struktur | Personen mit Tabellenroutine |
| Haushaltsbuch-App | Schnell, mobil, einfache Kategorien | Je nach App begrenzte Auswertungen | Alltag, kleine Budgets, schnelle Eingabe |
| Private Finanzsoftware | Mehr Struktur, Konten, Berichte, Exporte | Kann komplexer sein | Mehrere Konten, Familien, langfristige Planung |
| Bank-App allein | Direkt am Konto, kein zusätzlicher Aufwand | Oft zu wenig Kategorien und Planung | Sehr einfache Übersicht |
Welche Funktionen 2026 wirklich wichtig sind
Für Private zählen 2026 vor allem Funktionen, die ohne viel Aufwand Klarheit schaffen. Die Software sollte nicht nur Daten sammeln, sondern Entscheidungen erleichtern: Kann ich mir diese Ausgabe leisten? Wo steigen meine Fixkosten? Welche Abos brauche ich nicht mehr? Wie viel bleibt für Rücklagen?
1. Einnahmen und Ausgaben einfach erfassen
Die Erfassung muss schnell sein. Kategorien wie Wohnen, Krankenkasse, Mobilität, Lebensmittel, Freizeit, Steuern, Versicherungen und Sparen sollten leicht verständlich sein. Wenn jede Ausgabe mühsam eingetragen werden muss, wird das System nicht lange genutzt.
2. Fixkosten sichtbar machen
Viele private Budgets scheitern nicht an einzelnen grossen Ausgaben, sondern an vielen laufenden Kosten: Miete, Krankenkasse, Handy, Streaming, Versicherungen, ÖV, Leasing oder Kreditraten. Eine gute Software zeigt, welche Kosten jeden Monat automatisch abfliessen.
3. Budget und Sparziele planen
Ein Budget ist nur nützlich, wenn es realistisch ist. Ich würde nicht jede Kategorie zu knapp planen. Besser ist ein Budget, das genug Spielraum für unregelmässige Kosten lässt: Zahnarzt, Geschenke, Reparaturen, Ferien oder Steuern.
4. Belege und Unterlagen speichern
Private Belege sind nicht nur für Steuern wichtig. Sie helfen auch bei Garantien, Versicherungsfällen, Rückgaben oder grösseren Anschaffungen. Eine gute Lösung erlaubt Foto-Upload oder PDF-Ablage und eine einfache Suche.
5. Steuerrelevante Ausgaben schneller finden
Private Buchhaltungssoftware ersetzt keine Steuerberatung. Sie kann aber helfen, relevante Zahlungen schneller zu finden: Versicherungen, Krankheitskosten, Weiterbildung, Spenden, Schuldzinsen oder Berufsauslagen. Wichtig ist, Kategorien sauber zu führen.
6. Datenschutz und Zugriff
Private Finanzdaten sind sensibel. Ich würde prüfen, ob die Software lokal, in der Cloud oder per App arbeitet, wie Daten geschützt werden und ob Exporte möglich sind. Wer Bankdaten synchronisiert, sollte besonders genau auf Sicherheit und Anbietertransparenz achten.

Private Buchhaltung in der Schweiz: Was ist anders?
Private Finanzen in der Schweiz haben einige Besonderheiten. Krankenkasse, Säule 3a, Steuerzahlungen, kantonale Unterschiede, Versicherungen, Miete, ÖV, Nebenkosten und hohe Fixkosten spielen eine grössere Rolle als in vielen allgemeinen Haushaltsbuch-Vorlagen.
Eine gute Lösung für Private in der Schweiz sollte deshalb CHF, Schweizer Kategorien, wiederkehrende Zahlungen, Steuerunterlagen und mehrere Konten sauber abbilden. Es muss nicht zwingend eine Schweizer Software sein, aber sie sollte zum Schweizer Alltag passen.
Schweizer Kategorien, die ich anlegen würde
- Miete oder Hypothek
- Krankenkasse
- Steuern
- Lebensmittel
- Mobilität
- Versicherungen
- Säule 3a und Sparen
- Gesundheit
- Kinder und Familie
- Freizeit und Ferien
- Abos und digitale Dienste
- Unregelmässige Rücklagen
Kosten: Was darf Buchhaltungssoftware für Private kosten?
Für Private sollte Finanzsoftware preislich zum Nutzen passen. Eine einfache App kann kostenlos oder günstig sein. Umfangreichere Finanzsoftware kostet mehr, lohnt sich aber nur, wenn sie wirklich genutzt wird und Zeit oder Geld spart.
 Buchhaltungssoftware für Kleinunternehmen: worauf ich 2026 wirklich achten würde
In meinem Fall würde ich nicht automatisch für die teuerste Lösung zahlen. Ich würde zuerst eine einfache Struktur testen: Einnahmen, Ausgaben, Kategorien, Budget und Monatsbericht. Wenn das nach vier Wochen hilft, kann eine bezahlte Version sinnvoll sein.
Empfehlung
Schweizer Buchhaltungssoftware für den einfachen Start
Wenn du Rechnungen, Belege, Ausgaben und die ersten Buchhaltungsprozesse übersichtlich organisieren möchtest, lohnt sich eine schlanke Schweizer Online-Lösung. Sie passt besonders gut zu KMU, Kleinunternehmern, Selbständigen und Einzelfirmen, die ohne unnötige Komplexität starten wollen.
Beispiel 1: Haushaltsbuch-App spart kleine Beträge
| Schritt | Annahme | Rechnung |
|---|---|---|
| Kosten der App | CHF 5 pro Monat | 5 × 12 = CHF 60 pro Jahr |
| Erkannte Einsparung | CHF 20 pro Monat weniger unnötige Ausgaben | 20 × 12 = CHF 240 |
| Rechnerischer Vorteil | Einsparung minus App-Kosten | CHF 240 – CHF 60 = CHF 180 |
Beispiel 2: Familie reduziert Abos und Fixkosten
| Schritt | Annahme | Rechnung |
|---|---|---|
| Softwarekosten | CHF 9 pro Monat | 9 × 12 = CHF 108 pro Jahr |
| Gekündigte Abos | CHF 35 pro Monat | 35 × 12 = CHF 420 |
| Bessere Budgetplanung | CHF 30 pro Monat weniger Spontankäufe | 30 × 12 = CHF 360 |
| Rechnerischer Vorteil | Nutzen minus Kosten | CHF 780 – CHF 108 = CHF 672 |
Beispiel 3: Steuerunterlagen schneller vorbereiten
| Schritt | Annahme | Rechnung |
|---|---|---|
| Softwarekosten | CHF 60 pro Jahr | CHF 60 |
| Zeitersparnis bei Steuerunterlagen | 4 Stunden pro Jahr | 4 × CHF 50 = CHF 200 |
| Rechnerischer Vorteil | Zeitwert minus Kosten | CHF 200 – CHF 60 = CHF 140 |
Gratis oder bezahlt: Was ist sinnvoll?
Kostenlose Lösungen können für Private völlig ausreichen, wenn nur Einnahmen und Ausgaben erfasst werden sollen. Sobald mehrere Konten, Familie, Belege, Export, Geräte-Synchronisation oder detaillierte Auswertungen wichtig werden, kann eine bezahlte Lösung sinnvoll sein.
| Kriterium | Kostenlose Lösung | Bezahlte Lösung |
|---|---|---|
| Preis | Sehr attraktiv | Monatliche oder jährliche Kosten |
| Kategorien | Oft ausreichend | Meist flexibler |
| Auswertungen | Teilweise begrenzt | Meist detaillierter |
| Belegablage | Nicht immer enthalten | Häufig besser |
| Synchronisation | Oft eingeschränkt | Häufig komfortabler |
| Export | Unbedingt prüfen | Meist besser verfügbar |
| Datenschutz | Genau prüfen | Genau prüfen |
Vergleich 2022 bis 2026: Was sich verändert hat
| Jahr | Entwicklung | Auswirkung für Private |
|---|---|---|
| 2022 | Mehr digitale Haushaltsbücher | Private Finanzen wurden häufiger per App erfasst. |
| 2023 | Mehr Abos und wiederkehrende Kosten | Fixkostenkontrolle wurde wichtiger. |
| 2024 | Stärkerer Fokus auf Budgetplanung | Monatsbudgets und Sparziele wurden nützlicher. |
| 2025 | Mehr Beleg- und Dokumentenablage | Quittungen, Rechnungen und Steuerunterlagen wurden digitaler gesammelt. |
| 2026 | Private wollen klare Finanzübersicht statt komplexer Buchhaltung | Einfache Bedienung, Datenschutz und Auswertungen zählen mehr als Fachfunktionen. |
Grafiken in Worten: Trends bei privaten Finanzen
Wenn man die Nutzung von Haushaltsbuch-Apps als Linie zeichnen würde, steigt sie seit mehreren Jahren. Der Grund ist einfach: Viele Menschen möchten nicht erst am Monatsende merken, dass das Budget knapp wird.
Eine zweite Linie wäre die Zahl der kleinen wiederkehrenden Kosten. Sie steigt ebenfalls: Streaming, Cloudspeicher, Handy, Versicherungen, Apps, Mitgliedschaften und Abos. Private Finanzsoftware hilft, diese Kosten sichtbar zu machen.
Die dritte Linie betrifft Papierbelege. Sie sinkt langsam, weil Rechnungen, Quittungen und Steuerunterlagen zunehmend digital gespeichert werden. Wer Belege direkt erfasst, spart später Sucharbeit.
Checkliste für die Auswahl
| Prüffrage | Warum sie wichtig ist |
|---|---|
| Kann ich Ausgaben schnell erfassen? | Nur einfache Erfassung wird dauerhaft genutzt. |
| Kann ich eigene Kategorien anlegen? | Schweizer Fixkosten brauchen oft eigene Struktur. |
| Kann ich Budgets pro Monat setzen? | So erkennst du früh, wenn Kosten steigen. |
| Gibt es Auswertungen nach Kategorie? | Du siehst, wo dein Geld hingeht. |
| Kann ich mehrere Konten abbilden? | Nützlich bei Bankkonto, Sparkonto, Kreditkarte und Bargeld. |
| Kann ich Belege speichern? | Hilfreich für Garantien, Versicherungen und Steuerunterlagen. |
| Kann ich Daten exportieren? | Wichtig für Wechsel, Archiv und Steuerübersicht. |
| Ist die Lösung sicher genug? | Private Finanzdaten sind sensibel. |
| Funktioniert sie auf meinen Geräten? | Mobile Nutzung erhöht die Chance, dranzubleiben. |
| Passt der Preis zum Nutzen? | Eine bezahlte Lösung lohnt sich nur, wenn sie wirklich hilft. |
Häufige Fehler bei privater Finanzsoftware
Der erste Fehler ist, zu viele Kategorien anzulegen. Wenn jede Ausgabe in eine Mini-Kategorie muss, wird die Pflege mühsam. Ich würde mit wenigen Hauptkategorien starten und erst später verfeinern.
Der zweite Fehler ist, nur den Kontostand zu prüfen. Der Kontostand zeigt nicht, warum Geld fehlt. Eine gute Auswertung zeigt, welche Kosten gestiegen sind und welche Ausgaben vermeidbar waren.
Der dritte Fehler ist fehlende Routine. Private Buchhaltung funktioniert am besten mit einem kleinen festen Termin. In meinem Fall würde ich einmal pro Woche zehn Minuten einplanen: Ausgaben prüfen, Belege hochladen, Budget ansehen.
Der vierte Fehler ist, Datenschutz zu übersehen. Gerade bei Bankdaten, Cloudspeicherung und gemeinsamer Nutzung sollte klar sein, wo Daten liegen und wie sie geschützt werden.
FAQ zu Buchhaltungssoftware Schweiz für Private
Welche Buchhaltungssoftware ist für Private in der Schweiz geeignet?
Geeignet ist eine Lösung, die private Einnahmen, Ausgaben, Budgets, Konten, Belege und Auswertungen einfach darstellt. Für die Schweiz sind CHF, Steuerunterlagen, Fixkosten und Datenschutz besonders wichtig.
Brauche ich als Privatperson echte Buchhaltungssoftware?
Nicht immer. Viele Private brauchen eher ein Haushaltsbuch oder eine Budget-App. Buchhaltungssoftware lohnt sich, wenn du mehrere Konten, Belege, Exporte oder langfristige Auswertungen verwalten möchtest.
Reicht Excel für private Finanzen?
Excel kann reichen, wenn du Tabellen gerne pflegst. Eine App oder Finanzsoftware ist praktischer, wenn du Ausgaben unterwegs erfassen, Kategorien automatisch auswerten oder Belege speichern möchtest.
Kann ich mit privater Finanzsoftware Steuern vorbereiten?
Sie ersetzt keine Steuererklärung, kann aber helfen, relevante Ausgaben und Belege schneller zu finden. Dazu gehören zum Beispiel Versicherungen, Spenden, Weiterbildung, Krankheitskosten oder Schuldzinsen.
Ist eine kostenlose Haushaltsbuch-App genug?
Für einfache Einnahmen und Ausgaben kann eine kostenlose App reichen. Wenn du mehrere Konten, Export, Belege, Synchronisation oder Familiennutzung brauchst, kann eine bezahlte Lösung sinnvoll sein.
Wie oft sollte ich private Ausgaben erfassen?
Ich würde mindestens einmal pro Woche prüfen. Wer Ausgaben täglich oder direkt nach dem Einkauf erfasst, hat die saubersten Daten. Wichtig ist eine Routine, die du wirklich durchhältst.
Sollte ich Bankdaten automatisch verbinden?
Das kann bequem sein, ist aber eine Vertrauensfrage. Prüfe Datenschutz, Anbieter, Sicherheit und Exportmöglichkeiten. Wer keine Synchronisation will, kann mit manuellem Import oder manueller Erfassung arbeiten.
Welche Kategorien sind für Private sinnvoll?
Typisch sind Wohnen, Krankenkasse, Steuern, Lebensmittel, Mobilität, Versicherungen, Sparen, Freizeit, Gesundheit, Kinder, Ferien und Abos. Zu viele Kategorien machen die Pflege unnötig schwer.
Was ist der grösste Nutzen eines Haushaltsbuchs?
Du erkennst Muster. Einzelne Ausgaben wirken oft klein, aber über Monate zeigen sich Abos, spontane Käufe oder steigende Fixkosten. Genau diese Muster helfen beim Sparen.
Welche Lösung passt für Familien?
Familien profitieren von gemeinsamen Kategorien, mehreren Konten, Belegablage und Budgetplanung. Wichtig ist, dass beide Personen die Struktur verstehen und regelmässig nutzen können.
Abschliessende Hinweise
Buchhaltungssoftware für Private in der Schweiz sollte 2026 vor allem einfach, sicher und nützlich sein. Es geht nicht darum, private Finanzen wie eine Firma zu führen. Es geht darum, Einnahmen, Ausgaben, Fixkosten, Belege und Budgets so zu organisieren, dass du bessere Entscheidungen treffen kannst.
Ich würde mit einer einfachen Struktur starten: wenige Kategorien, ein realistisches Monatsbudget, Belegablage für wichtige Dokumente und ein wöchentlicher Check. Wenn diese Routine funktioniert, kann eine bessere Software langfristig mehr bringen als jede komplizierte Finanzplanung.
 MWST Anmeldung Schweiz 2026: Wann ich mich anmelden muss und wie die Registrierung funktioniert