
Ein Jahresabschluss in der Schweiz zeigt, wie ein Unternehmen am Ende des Geschäftsjahres finanziell dasteht. Für viele Selbständige, KMU, GmbHs und AGs ist er nicht nur eine Pflichtübung für Steuern, Bank oder Revisionsstelle, sondern auch ein guter Moment, um das eigene Geschäft ehrlich zu prüfen: Was lief gut? Wo ist Geld gebunden? Welche Rechnungen sind noch offen? Und wie stabil ist das Unternehmen für 2026 aufgestellt?
In meinem Fall würde ich den Jahresabschluss nie erst als reine Steuerarbeit sehen. Ich nutze ihn als Kontrollpunkt: Stimmen Bank, Kasse, Debitoren, Kreditoren und private Bezüge? Gibt es offene MWST-Themen? Wurden Abschreibungen, Rückstellungen und Abgrenzungen sauber erfasst? Genau dort passieren in der Praxis die meisten Fehler.
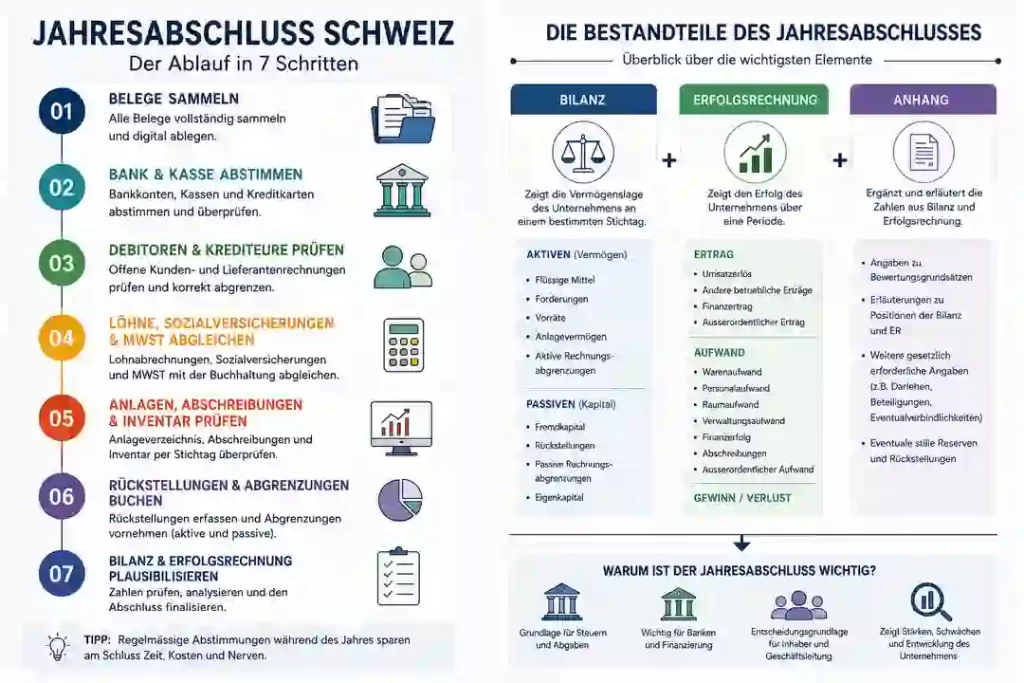
Die Jahresrechnung besteht in der Schweiz grundsätzlich aus Bilanz, Erfolgsrechnung und Anhang. Die Erfolgsrechnung zeigt Aufwand und Ertrag, die Bilanz zeigt Vermögen und Schulden, und der Anhang ergänzt die Zahlen mit zusätzlichen Informationen.
Was ist ein Jahresabschluss in der Schweiz?
Der Jahresabschluss ist der finanzielle Abschluss eines Geschäftsjahres. Er fasst die Buchhaltung so zusammen, dass Dritte ein zuverlässiges Bild der wirtschaftlichen Lage erhalten können. Dazu gehören je nach Rechtsform und Unternehmensgrösse vor allem:
| Bestandteil | Zweck |
|---|---|
| Bilanz | Zeigt Aktiven, Passiven und Eigenkapital |
| Erfolgsrechnung | Zeigt Ertrag, Aufwand und Gewinn oder Verlust |
| Anhang | Erklärt wichtige Angaben zur Jahresrechnung |
| Inventar | Grundlage für Vermögen, Waren, Anlagen und Vorräte |
| Steuerunterlagen | Basis für Steuererklärung und Steuerveranlagung |
| Revisionsbericht | Nur falls eine Revision nötig ist |
Wenn ich mit einem kleinen Unternehmen starte, prüfe ich zuerst nicht die fertige Bilanz, sondern die Grundlagen: Bankauszüge, offene Rechnungen, Lohnunterlagen, MWST-Abrechnungen, Anlageverzeichnis und private Bezüge. Erst wenn diese Daten stimmen, macht der eigentliche Abschluss Sinn.
Wer muss in der Schweiz einen Jahresabschluss erstellen?
In der Schweiz hängt die Pflicht zur Buchhaltung und Rechnungslegung von der Rechtsform, dem Umsatz und der Unternehmensgrösse ab. Handelsgesellschaften und juristische Personen fallen grundsätzlich unter die ordentliche Buchhaltungs- und Rechnungslegungspflicht nach dem Obligationenrecht. Die ordentliche Buchhaltung umfasst unter anderem Inventar, vollständige Bilanz und Erfolgsrechnung.
Einzelfirma
Eine Einzelfirma ist besonders häufig bei Selbständigen, Beratern, Handwerkern, Therapeuten, Kreativen und kleinen Dienstleistern. Bei kleineren Einzelunternehmen kann eine vereinfachte Buchhaltung reichen, wenn der Umsatz unter der massgebenden Schwelle liegt. Das KMU-Portal des Bundes nennt für Einzelunternehmen unter CHF 500’000 Umsatz mindestens eine Buchhaltung über Einnahmen, Ausgaben und Vermögenslage.
In der Praxis ist die Einzelfirma oft der Bereich mit den meisten Vermischungen. Private Ausgaben, geschäftliche Fahrten, Homeoffice-Kosten, Bargeld und private Bezüge werden nicht immer sauber getrennt. Genau das sollte vor dem Jahresabschluss bereinigt werden.
GmbH
Eine GmbH muss eine saubere Jahresrechnung erstellen. Dazu gehören Bilanz, Erfolgsrechnung und Anhang. Für die Geschäftsführung ist der Jahresabschluss auch ein wichtiges Führungsinstrument: Er zeigt, ob genügend Eigenkapital vorhanden ist, ob offene Forderungen zu hoch sind und ob Kosten aus dem Ruder laufen.
Bei einer GmbH würde ich besonders auf diese Punkte achten:
| Prüfpunkt | Warum er wichtig ist |
|---|---|
| Gesellschafterkonten | Private Zahlungen dürfen nicht unklar bleiben |
| Stammkapital | Eigenkapital muss korrekt ausgewiesen werden |
| Löhne | Abgrenzungen und Sozialversicherungen prüfen |
| MWST | Abrechnungen mit Buchhaltung abgleichen |
| Rückstellungen | Risiken und offene Verpflichtungen erfassen |
AG
Eine AG hat ähnliche Rechnungslegungspflichten wie eine GmbH, aber oft zusätzliche Anforderungen an Geschäftsbericht, Verwaltungsrat, Generalversammlung und Revision. Jede Aktiengesellschaft muss jährlich einen Geschäftsbericht erstellen; die Jahresrechnung enthält Erfolgsrechnung, Bilanz und Anhang mit ergänzenden Informationen.
Bei einer AG ist der Jahresabschluss nicht nur für die Steuerverwaltung relevant. Er ist auch Grundlage für Verwaltungsratsentscheide, Dividenden, Kapitalfragen, Bankgespräche und mögliche Revisionen.
Vereine und kleinere Organisationen
Auch Vereine können je nach Grösse, Tätigkeit und Statuten eine Jahresrechnung benötigen. Bei kleinen Vereinen reicht oft eine einfache Darstellung von Einnahmen, Ausgaben und Vermögen. Sobald ein Verein aber grössere Umsätze, Löhne, Spenden, Fördergelder oder öffentliche Beiträge verwaltet, sollte die Buchhaltung deutlich sauberer geführt werden.
Welche Bestandteile gehören zum Jahresabschluss?
Bilanz
Die Bilanz zeigt, was ein Unternehmen besitzt und wie es finanziert ist. Auf der Aktivseite stehen Vermögenswerte, auf der Passivseite Schulden und Eigenkapital. Das KMU-Portal beschreibt die Bilanz als Gegenüberstellung von Vermögen und Schulden; der Überschuss des Vermögens über die Schulden entspricht dem Eigenkapital.
Typische Aktiven:
| Aktiven | Beispiele |
|---|---|
| Flüssige Mittel | Bank, Kasse, PostFinance |
| Forderungen | offene Kundenrechnungen |
| Vorräte | Warenlager, Material |
| Anlagevermögen | Fahrzeuge, Maschinen, IT, Mobiliar |
| Aktive Rechnungsabgrenzungen | bereits bezahlte Kosten für das nächste Jahr |
Typische Passiven:
| Passiven | Beispiele |
|---|---|
| Kreditoren | offene Lieferantenrechnungen |
| Darlehen | Bankkredit, Gesellschafterdarlehen |
| Rückstellungen | erwartete Verpflichtungen |
| Passive Rechnungsabgrenzungen | noch nicht bezahlte Kosten |
| Eigenkapital | Kapital, Reserven, Gewinn oder Verlust |
In meinem Fall kontrolliere ich die Bilanz immer mit einer einfachen Frage: Könnte ich jede grössere Position mit einem Beleg erklären? Wenn nicht, ist die Zahl noch nicht abschlussreif.
Erfolgsrechnung
Die Erfolgsrechnung zeigt, ob das Unternehmen Gewinn oder Verlust gemacht hat. Sie stellt Erträge und Aufwände gegenüber. Zur Jahresrechnung gehören neben der Erfolgsrechnung auch Bilanz und Anhang; die Jahresrechnung ist nach Schweizer Obligationenrecht darauf ausgerichtet, die wirtschaftliche Lage zuverlässig darzustellen.
Typische Erträge:
| Ertrag | Beispiel |
|---|---|
| Umsatz | verkaufte Produkte oder Dienstleistungen |
| Nebenerträge | Provisionen, Vermietung, Rückvergütungen |
| Finanzerträge | Zinsen, Kursgewinne |
Typische Aufwände:
| Aufwand | Beispiel |
|---|---|
| Warenaufwand | Einkauf von Handelswaren |
| Personalaufwand | Löhne, Sozialversicherungen |
| Raumaufwand | Miete, Nebenkosten |
| Verwaltungsaufwand | Software, Buchhaltung, Büro |
| Abschreibungen | Wertminderung von Anlagen |
| Finanzaufwand | Zinsen, Bankspesen |
Eine gute Erfolgsrechnung erklärt nicht nur das Ergebnis. Sie zeigt auch, warum das Ergebnis entstanden ist. Steigt der Umsatz, aber der Gewinn sinkt, liegt das Problem oft in Einkaufspreisen, Personalkosten, Rabatten, ineffizienten Abläufen oder zu hohen Fixkosten.
Anhang
Der Anhang ergänzt Bilanz und Erfolgsrechnung. Er erklärt wichtige Bewertungsgrundsätze, Verbindlichkeiten, Beteiligungen oder weitere Angaben, die für das Verständnis der Jahresrechnung nötig sind.
Für kleine Unternehmen wirkt der Anhang oft wie ein formaler Teil. Trotzdem sollte er nicht lieblos erstellt werden. Gerade bei Darlehen, Leasing, stillen Reserven, Beteiligungen oder aussergewöhnlichen Ereignissen kann der Anhang helfen, die Zahlen besser einzuordnen.
Weitere Unterlagen je nach Unternehmensgrösse
Je nach Rechtsform und Grösse können zusätzlich relevant sein:
| Unterlage | Wann sie wichtig wird |
|---|---|
| Anlageverzeichnis | bei Fahrzeugen, Maschinen, IT, Mobiliar |
| Debitorenliste | bei offenen Kundenrechnungen |
| Kreditorenliste | bei offenen Lieferantenrechnungen |
| MWST-Abstimmung | bei MWST-pflichtigen Unternehmen |
| Lohnabstimmung | bei Angestellten |
| Revisionsbericht | bei eingeschränkter oder ordentlicher Revision |
| GV-Protokoll | besonders bei Kapitalgesellschaften |
Fristen für den Jahresabschluss in der Schweiz 2026
Viele Schweizer Unternehmen schliessen ihr Geschäftsjahr per 31. Dezember ab. In diesem Fall betrifft der Jahresabschluss 2026 das Geschäftsjahr vom 1. Januar bis 31. Dezember 2026. Ein Geschäftsjahr umfasst in der Regel zwölf Monate und entspricht häufig dem Kalenderjahr, kann bei Bedarf aber auch anders gewählt werden.
Für Kapitalgesellschaften ist praktisch relevant, dass die Jahresrechnung rechtzeitig für interne Genehmigung, Generalversammlung, Steuererklärung und mögliche Revision vorbereitet wird. Das KMU-Portal weist darauf hin, dass die Jahresrechnung spätestens sechs Monate nach Ende des Geschäftsjahres fällig ist.
| Geschäftsjahr endet am | Praktische Zielmarke für Abschluss |
|---|---|
| 31.12.2026 | bis spätestens 30.06.2027 intern abschliessen |
| 31.03.2026 | bis spätestens 30.09.2026 intern abschliessen |
| 30.06.2026 | bis spätestens 31.12.2026 intern abschliessen |
| 30.09.2026 | bis spätestens 31.03.2027 intern abschliessen |
Ich würde den Jahresabschluss aber nicht erst kurz vor der Frist starten. Sinnvoller ist dieser Ablauf:
| Zeitpunkt | Aufgabe |
|---|---|
| November 2026 | offene Belege und Verträge prüfen |
| Dezember 2026 | Debitoren, Kreditoren, Lager und Investitionen vorbereiten |
| Januar 2027 | Bank, Kasse, Löhne und MWST abstimmen |
| Februar–März 2027 | Abschlussbuchungen, Abschreibungen, Rückstellungen |
| April–Mai 2027 | Kontrolle, Steuern, interne Freigabe |
| bis Juni 2027 | Genehmigung, Ablage, Einreichung je nach Fall |
Jahresabschluss selber machen oder Treuhänder beauftragen?
Wann Selbstmachen sinnvoll ist
Den Jahresabschluss selbst zu erstellen kann sinnvoll sein, wenn das Unternehmen klein, übersichtlich und gut organisiert ist. Das gilt besonders für Einzelunternehmen mit wenigen Buchungen, ohne Angestellte, ohne komplexe MWST-Fragen und ohne grössere Anlagen.
Selbstmachen passt eher, wenn:
| Situation | Einschätzung |
|---|---|
| wenige Buchungen pro Monat | gut machbar |
| keine Angestellten | einfacher |
| keine oder einfache MWST | weniger Risiko |
| klare Trennung privat/geschäftlich | gute Voraussetzung |
| saubere Belege | spart viel Zeit |
| einfache Software im Einsatz | hilfreich |
Wenn ich den Abschluss selbst machen würde, würde ich trotzdem eine kurze Schlusskontrolle durch eine Fachperson einplanen. Oft reichen 1–2 Stunden Prüfung, um teure Fehler zu vermeiden.
Wann ein Treuhänder besser ist
Ein Treuhänder lohnt sich, wenn die Buchhaltung komplexer wird oder wenn steuerliche, rechtliche oder revisionsbezogene Fragen dazukommen.
Ein Treuhänder ist besonders sinnvoll bei:
| Situation | Warum Hilfe sinnvoll ist |
|---|---|
| GmbH oder AG | formelle Anforderungen sind höher |
| Angestellte | Löhne und Sozialversicherungen müssen stimmen |
| MWST-Pflicht | Abstimmungen und Korrekturen sind fehleranfällig |
| hohe Investitionen | Abschreibungen und Aktivierungen prüfen |
| Darlehen | Verträge und Zinsen sauber erfassen |
| Verluste | Eigenkapital und Sanierungsfragen beachten |
| Revision | Unterlagen müssen prüfbar sein |
In der Praxis sehe ich oft, dass ein Treuhänder nicht wegen der Buchungen selbst gebraucht wird, sondern wegen der Grenzfälle: Was wird aktiviert? Was ist Privatanteil? Welche Rückstellung ist vertretbar? Wie werden stille Reserven behandelt?
Typische Kosten und Aufwand
Die Kosten hängen stark davon ab, wie sauber die Buchhaltung vorbereitet ist. Ein kleiner Abschluss kann überschaubar sein, ein unsortierter Abschluss mit fehlenden Belegen und Rückfragen wird schnell teuer.
| Unternehmensart | Typischer Aufwand |
|---|---|
| kleine Einzelfirma | niedrig bis mittel |
| Einzelfirma mit MWST | mittel |
| GmbH ohne Angestellte | mittel |
| GmbH mit Angestellten | mittel bis hoch |
| AG mit Revision | höher |
Die beste Sparmassnahme ist nicht der billigste Anbieter, sondern eine saubere Vorbereitung. Wenn Bank, Kasse, Debitoren, Kreditoren, Löhne und MWST schon abgestimmt sind, muss der Treuhänder weniger korrigieren.
Checkliste für den Jahresabschluss 2026
Belege sammeln
Vor dem Abschluss sollten alle Belege vorhanden sein. Dazu gehören:
| Belegart | Beispiele |
|---|---|
| Einnahmen | Rechnungen, Kassenbelege, Online-Zahlungen |
| Ausgaben | Lieferantenrechnungen, Quittungen, Kreditkartenbelege |
| Bank | Kontoauszüge, Kreditkartenabrechnungen |
| Löhne | Lohnabrechnungen, AHV, Pensionskasse |
| Steuern | MWST, Quellensteuer, direkte Steuern |
| Verträge | Leasing, Darlehen, Miete, Versicherungen |
Ich würde fehlende Belege nicht einfach ignorieren. Besser ist eine Liste mit offenen Punkten: Datum, Betrag, Lieferant, Grund und verantwortliche Person. So bleibt der Abschluss kontrollierbar.
Bank und Kasse abstimmen
Bank und Kasse müssen mit der Buchhaltung übereinstimmen. Das klingt einfach, ist aber einer der häufigsten Fehlerquellen.
Prüfen Sie:
| Prüfung | Ziel |
|---|---|
| Bankbestand per Bilanzstichtag | stimmt mit Kontoauszug überein |
| Kreditkarte | alle Belastungen verbucht |
| Kasse | Bargeldbestand plausibel |
| Transfers | keine Doppelbuchungen |
| Gebühren | Bankspesen vollständig erfasst |
Debitoren und Kreditoren prüfen
Debitoren sind offene Kundenrechnungen. Kreditoren sind offene Lieferantenrechnungen.
Bei Debitoren prüfen:
| Frage | Bedeutung |
|---|---|
| Welche Rechnungen sind noch offen? | Forderungen korrekt erfassen |
| Sind alte Forderungen noch realistisch? | mögliche Wertberichtigung |
| Wurden Zahlungen falsch zugeordnet? | Abstimmung nötig |
| Gibt es Gutschriften? | Umsatz korrekt darstellen |
Bei Kreditoren prüfen:
| Frage | Bedeutung |
|---|---|
| Welche Rechnungen betreffen 2026? | Aufwand richtig periodisieren |
| Welche Rechnungen kamen erst 2027? | Abgrenzung prüfen |
| Gibt es doppelte Buchungen? | Kosten nicht überhöhen |
| Sind Lieferantenkonten abgestimmt? | Abschlussqualität erhöhen |
Abschreibungen, Rückstellungen und Abgrenzungen erfassen
Abschreibungen erfassen die Wertminderung von Anlagen. Rückstellungen bilden erwartete Verpflichtungen ab. Abgrenzungen sorgen dafür, dass Aufwand und Ertrag dem richtigen Jahr zugeordnet werden.
Typische Abschlussbuchungen:
 Buchhaltung für Selbständige in der Schweiz: einfach erklärt für 2026
| Buchung | Beispiel |
|---|---|
| Abschreibung | Fahrzeug, Laptop, Maschine |
| Rückstellung | Rechtsfall, Garantie, offene Kosten |
| Aktive Abgrenzung | Versicherung für 2027 bereits 2026 bezahlt |
| Passive Abgrenzung | Leistung 2026 erhalten, Rechnung kommt 2027 |
| Privatanteil | Fahrzeug, Telefon, Homeoffice |
| Lagerkorrektur | Warenbestand per Jahresende |
Abschluss kontrollieren
Vor der Freigabe sollte der Abschluss logisch geprüft werden.
Meine Kontrollfragen wären:
| Frage | Warum sie hilft |
|---|---|
| Passt der Gewinn zur Realität? | erkennt fehlende Erträge oder Kosten |
| Sind alle Bankkonten abgestimmt? | verhindert Differenzen |
| Gibt es ungewöhnlich hohe Positionen? | zeigt Buchungsfehler |
| Sind private Bezüge sauber getrennt? | besonders bei Einzelfirmen |
| Wurde MWST abgestimmt? | reduziert Steuerrisiken |
| Sind Vorjahreswerte plausibel? | erkennt Ausreisser |
Beispiel: Jahresabschluss einer kleinen Einzelfirma
Nehmen wir eine Einzelfirma in Zürich, die 2026 Beratungsdienstleistungen anbietet.
| Position | Betrag |
|---|---|
| Umsatz 2026 | CHF 120’000 |
| Fremdleistungen | CHF 12’000 |
| Software und Tools | CHF 4’800 |
| Büro und Telefon | CHF 6’000 |
| Reisekosten | CHF 3’500 |
| Versicherungen | CHF 2’200 |
| Sonstiger Aufwand | CHF 5’500 |
| Gewinn vor Privatanteilen | CHF 86’000 |
Schritt 1: Umsatz prüfen
Alle Ausgangsrechnungen werden mit den Zahlungseingängen abgeglichen.
Schritt 2: Aufwand prüfen
Alle Kosten müssen geschäftsmässig begründet sein. Private Lebenshaltungskosten dürfen nicht einfach über die Firma laufen. Das KMU-Portal weist für Einzelfirmen ausdrücklich darauf hin, dass private und geschäftliche Aufwände getrennt werden müssen.
Schritt 3: Privatkonto prüfen
Private Bezüge und Einlagen werden über ein Privatkonto geführt.
Schritt 4: Abschluss erstellen
Am Ende ergeben sich Erfolgsrechnung und Bilanz. Die Steuererklärung basiert auf diesen Zahlen.
In meinem Fall würde ich bei einer Einzelfirma besonders streng prüfen, ob Zahlungen über private Konten liefen. Genau dort entstehen später mühsame Rückfragen.
Beispiel: Jahresabschluss einer GmbH
Eine kleine GmbH verkauft 2026 Produkte online.
| Position | Betrag |
|---|---|
| Umsatz | CHF 350’000 |
| Warenaufwand | CHF 145’000 |
| Bruttogewinn | CHF 205’000 |
| Personalaufwand | CHF 90’000 |
| Miete und Lager | CHF 24’000 |
| Marketing | CHF 28’000 |
| Software und Verwaltung | CHF 12’000 |
| Abschreibungen | CHF 8’000 |
| Gewinn vor Steuern | CHF 43’000 |
Schritt 1: Warenbestand aufnehmen
Der Lagerbestand per 31.12.2026 muss stimmen.
Schritt 2: Debitoren und Kreditoren abgrenzen
Offene Kunden- und Lieferantenrechnungen werden korrekt verbucht.
Schritt 3: Abschreibungen erfassen
Investitionen in Lagertechnik, Computer oder Einrichtung werden über die Nutzungsdauer verteilt.
Schritt 4: Steuern und Gewinnverwendung vorbereiten
Der Gewinn fliesst in die Steuerberechnung und später in Entscheidungen zu Reserven, Ausschüttungen oder Investitionen.
Bei einer GmbH würde ich zusätzlich prüfen, ob Gesellschafterdarlehen, Spesen und private Zahlungen sauber dokumentiert sind. Das ist oft wichtiger als die letzte kleine Büromaterialrechnung.
Tabelle: Pflichten nach Rechtsform
| Rechtsform | Buchhaltung | Jahresrechnung | Anhang | Revision |
|---|---|---|---|---|
| Kleine Einzelfirma | vereinfacht möglich | je nach Umsatz/Struktur | meist nicht wie bei Kapitalgesellschaften | normalerweise keine |
| Einzelfirma ab relevanter Grösse | ordentlich | ja | je nach Pflicht | abhängig von Kriterien |
| GmbH | ordentlich | ja | ja | je nach Grösse/Opting-out |
| AG | ordentlich | ja | ja | grundsätzlich Revisionsstelle, Ausnahmen möglich |
| Verein | je nach Grösse/Statuten | oft ja | je nach Fall | je nach Grösse/Statuten |
Zur Revision: Unternehmen müssen eine ordentliche Revision durchführen lassen, wenn in zwei aufeinanderfolgenden Geschäftsjahren zwei von drei Schwellen überschritten werden: CHF 20 Millionen Bilanzsumme, CHF 40 Millionen Umsatzerlös oder 250 Vollzeitstellen.
Vergleich: Jahresabschluss 2024, 2025 und 2026
| Jahr | Typische Entwicklung | Worauf Unternehmen achten sollten |
|---|---|---|
| 2024 | stärkere Digitalisierung der Buchhaltung | Belege digital und revisionssicher ablegen |
| 2025 | mehr Automatisierung bei Tools und Treuhandprozessen | Bankfeeds, MWST-Abstimmung und Workflows prüfen |
| 2026 | stärkere Erwartung an saubere, aktuelle Finanzdaten | Abschluss nicht erst nach Jahresende vorbereiten |
Für 2026 lohnt sich ein laufender Monatsabschluss. Das bedeutet nicht, dass jeden Monat ein kompletter Jahresabschluss erstellt wird. Es reicht oft, Bank, offene Rechnungen, Löhne, MWST und Belege regelmässig zu prüfen. Der eigentliche Jahresabschluss wird dadurch viel leichter.
Beispielrechnungen: Gewinn, Eigenkapital und Abgrenzung
Beispiel 1: Gewinn berechnen
| Position | Betrag |
|---|---|
| Umsatz | CHF 200’000 |
| Aufwand | CHF 155’000 |
| Gewinn vor Steuern | CHF 45’000 |
Berechnung:
CHF 200’000 Umsatz minus CHF 155’000 Aufwand = CHF 45’000 Gewinn vor Steuern
Dieser Gewinn erhöht grundsätzlich das Eigenkapital, sofern er nicht durch Verlustvorträge, Ausschüttungen oder andere Buchungen beeinflusst wird.
Beispiel 2: Passive Abgrenzung
Ein Unternehmen erhält im Januar 2027 eine Rechnung über CHF 3’000 für Beratungsleistungen, die im Dezember 2026 erbracht wurden.
| Jahr | Behandlung |
|---|---|
| 2026 | Aufwand erfassen |
| 2027 | Zahlung verbuchen |
Der Aufwand gehört wirtschaftlich ins Jahr 2026. Deshalb wird per 31.12.2026 eine passive Rechnungsabgrenzung gebucht.
Beispiel 3: Abschreibung eines Laptops
Ein Unternehmen kauft 2026 einen Laptop für CHF 2’400 und nutzt ihn geschäftlich.
| Wert | Betrag |
|---|---|
| Anschaffungskosten | CHF 2’400 |
| angenommene Nutzungsdauer | 3 Jahre |
| jährliche Abschreibung | CHF 800 |
Berechnung:
CHF 2’400 geteilt durch 3 Jahre = CHF 800 Abschreibung pro Jahr
So wird nicht der ganze Betrag sofort als Aufwand gezeigt, sondern über die Nutzungsdauer verteilt.
Beschriebene Grafiken: Was die Zahlen im Jahresabschluss zeigen
Eine gute Grafik im Jahresabschluss muss nicht kompliziert sein. Für viele KMU reichen drei einfache Darstellungen.
Umsatz und Gewinn über mehrere Jahre
Stellen Sie Umsatz und Gewinn von 2024 bis 2026 nebeneinander dar. Wenn der Umsatz steigt, der Gewinn aber stagniert, zeigt die Grafik sofort: Das Unternehmen wächst, aber nicht unbedingt profitabler.
Liquidität pro Quartal
Eine Linie mit Bankbestand pro Quartal zeigt, wann Liquidität knapp wurde. Viele Unternehmen merken erst im Jahresabschluss, dass sie zwar Gewinn machen, aber zu wenig flüssige Mittel haben.
Kostenstruktur in Prozent
Ein Balkendiagramm mit Warenaufwand, Personal, Miete, Marketing und Verwaltung zeigt, wo das Geld hingeht. In meinem Fall ist diese Darstellung oft hilfreicher als eine lange Liste von Konten, weil sie schneller zeigt, welche Kostenblöcke wirklich relevant sind.
Häufige Fehler beim Jahresabschluss in der Schweiz
| Fehler | Folge | Bessere Lösung |
|---|---|---|
| Belege fehlen | Aufwand nicht belegbar | digitale Belegablage nutzen |
| Privat und Geschäft vermischt | steuerliche Probleme | Privatkonto sauber führen |
| MWST nicht abgestimmt | Nachzahlungen oder Korrekturen | MWST mit Buchhaltung abgleichen |
| Debitoren nicht geprüft | Gewinn zu hoch oder falsch | offene Rechnungen bewerten |
| Kreditoren vergessen | Aufwand im falschen Jahr | Abgrenzungen erfassen |
| Lager nicht gezählt | falscher Warenaufwand | Inventur per Stichtag |
| Abschreibungen vergessen | Gewinn zu hoch | Anlageverzeichnis führen |
| Rückstellungen falsch | Bilanz verzerrt | Risiken dokumentieren |
Stille Reserven und Rückstellungen sind ein eigener Themenbereich. Stille Reserven können etwa durch Unterbewertung von Aktiven oder Überbewertung von Passiven entstehen; das KMU-Portal beschreibt, dass dadurch das externe Eigenkapital tiefer ausgewiesen werden kann als das effektive Eigenkapital.
Jahresabschluss 2026 vorbereiten: mein praktischer Ablauf
Ich würde den Jahresabschluss in sieben Schritten vorbereiten:
| Schritt | Aufgabe |
|---|---|
| 1 | Belege vollständig sammeln |
| 2 | Bank, Kasse und Kreditkarten abstimmen |
| 3 | Debitoren und Kreditoren prüfen |
| 4 | Löhne, Sozialversicherungen und MWST abgleichen |
| 5 | Anlagen, Abschreibungen und Inventar prüfen |
| 6 | Rückstellungen und Abgrenzungen buchen |
| 7 | Bilanz und Erfolgsrechnung plausibilisieren |
Der wichtigste Punkt ist Schritt 7. Eine Buchhaltung kann formal vollständig sein und trotzdem wirtschaftlich unlogisch wirken. Wenn der Gewinn stark steigt, obwohl der Umsatz gleich blieb, muss man nachsehen. Wenn die Kasse negativ ist, stimmt etwas nicht. Wenn Debitoren sehr alt sind, braucht es eine Bewertung.
FAQ zum Jahresabschluss in der Schweiz
Was gehört zum Jahresabschluss in der Schweiz?
Zum Jahresabschluss gehören in der Regel Bilanz, Erfolgsrechnung und Anhang. Je nach Unternehmen kommen Inventar, Steuerunterlagen, MWST-Abstimmung, Anlageverzeichnis, Debitoren- und Kreditorenlisten sowie ein Revisionsbericht dazu.
Wer muss einen Jahresabschluss erstellen?
Grundsätzlich müssen Unternehmen mit Buchhaltungs- und Rechnungslegungspflicht einen Jahresabschluss erstellen. Dazu gehören insbesondere GmbHs, AGs und viele grössere Einzelunternehmen. Kleine Einzelunternehmen können unter bestimmten Voraussetzungen eine vereinfachte Buchhaltung führen.
Muss eine Einzelfirma in der Schweiz einen Jahresabschluss machen?
Ja, auch eine Einzelfirma muss ihre finanzielle Situation für Steuern und Geschäftskontrolle dokumentieren. Bei kleineren Umsätzen kann eine vereinfachte Buchhaltung genügen, bei grösseren Umsätzen wird die ordentliche Buchhaltung relevanter.
Bis wann muss der Jahresabschluss fertig sein?
Bei einem Geschäftsjahr, das am 31. Dezember 2026 endet, sollte der Abschluss im ersten Halbjahr 2027 fertig sein. Für Kapitalgesellschaften ist die Sechsmonatsfrist nach Ende des Geschäftsjahres besonders relevant.
Was ist der Unterschied zwischen Bilanz und Erfolgsrechnung?
Die Bilanz zeigt Vermögen, Schulden und Eigenkapital zu einem bestimmten Stichtag. Die Erfolgsrechnung zeigt Ertrag, Aufwand und Gewinn oder Verlust für eine bestimmte Periode.
Kann ich den Jahresabschluss selbst erstellen?
Ja, bei einfachen Verhältnissen ist das möglich. Sobald MWST, Angestellte, GmbH, AG, Darlehen, grössere Investitionen oder Revision dazukommen, ist ein Treuhänder meist sinnvoll.
Was kostet ein Jahresabschluss in der Schweiz?
Die Kosten hängen von Rechtsform, Buchungsvolumen, Qualität der Unterlagen und Komplexität ab. Eine gut vorbereitete kleine Einzelfirma ist deutlich günstiger als eine GmbH mit fehlenden Belegen, MWST-Korrekturen und ungeklärten Gesellschafterkonten.
Was passiert, wenn der Jahresabschluss Fehler enthält?
Fehler können zu falschen Steuerzahlen, Nachfragen der Steuerverwaltung, Problemen mit Banken, falschen Geschäftsentscheidungen oder Revisionsbemerkungen führen. Besonders kritisch sind falsche Umsätze, nicht abgestimmte MWST, fehlende Abgrenzungen und private Ausgaben in der Firma.
Braucht jede AG eine Revision?
Eine AG muss grundsätzlich eine Revisionsstelle haben, wobei je nach Grösse und Voraussetzungen Erleichterungen möglich sind. Grössere Unternehmen müssen eine ordentliche Revision durchführen lassen, wenn die gesetzlichen Schwellenwerte überschritten werden.
Welche Unterlagen sollte ich meinem Treuhänder geben?
Sinnvoll sind Bankauszüge, Kreditkartenabrechnungen, Kassenbuch, Kunden- und Lieferantenrechnungen, Lohnunterlagen, MWST-Abrechnungen, Verträge, Darlehensunterlagen, Anlageverzeichnis, Inventurliste und offene Fragen in einer separaten Liste.
Abschliessende Hinweise
Der Jahresabschluss Schweiz ist 2026 mehr als eine gesetzliche Pflicht. Er zeigt, ob das Unternehmen finanziell gesund ist, wo Risiken liegen und welche Entscheidungen für das nächste Geschäftsjahr sinnvoll sind. Wer Belege laufend sammelt, Bank und Kasse regelmässig abstimmt und offene Rechnungen früh prüft, spart am Ende Zeit, Geld und Nerven.
In meinem Fall würde ich den Jahresabschluss nicht erst im Frühling 2027 beginnen. Ich würde bereits im Herbst 2026 prüfen, ob Belege, Verträge, Lohnunterlagen, MWST und offene Rechnungen sauber vorbereitet sind. Der eigentliche Abschluss wird dadurch nicht nur schneller, sondern auch deutlich verlässlicher.
Nicht jedes Unternehmen braucht sofort eine komplexe Finanzabteilung. Aber jedes Unternehmen braucht klare Zahlen. Genau dafür ist der Jahresabschluss da.
 Buchhaltung für Anfänger in der Schweiz: einfach erklärt für 2026