
Buchhaltung klingt am Anfang oft komplizierter, als sie wirklich ist. In meinem Fall war nicht die Mathematik das Problem, sondern die vielen Begriffe: Soll, Haben, Bilanz, Erfolgsrechnung, Aktiven, Passiven, MWST, Belege und Konten. Sobald ich verstanden habe, dass jede Buchung nur eine kleine finanzielle Geschichte erzählt, wurde das Thema deutlich greifbarer.
Wenn du 2026 in der Schweiz ein Unternehmen gründest, selbstständig arbeitest, ein Kleinunternehmen führst oder Buchhaltung einfach von Grund auf lernen willst, brauchst du zuerst keine perfekte Theorie. Du brauchst ein klares System: Welche Belege gehören wohin? Was passiert mit Einnahmen und Ausgaben? Wann reicht eine einfache Übersicht, und wann brauchst du eine doppelte Buchhaltung?
In diesem Leitfaden erkläre ich dir Buchhaltung für Anfänger so, wie ich sie selbst gern früher erklärt bekommen hätte: einfach, praktisch und mit Schweizer Bezug.
Was bedeutet Buchhaltung eigentlich?
Buchhaltung bedeutet, dass du alle finanziellen Vorgänge deines Unternehmens sauber erfasst. Dazu gehören Einnahmen, Ausgaben, Rechnungen, Zahlungen, Bankbewegungen, Löhne, Steuern, MWST und Vermögenswerte.
Einfach gesagt: Buchhaltung zeigt, woher dein Geld kommt, wohin es geht und wie dein Unternehmen finanziell dasteht.
Buchhaltung in einfachen Worten erklärt
Stell dir vor, du führst ein kleines Grafikstudio in Zürich. Du stellst einer Kundin eine Rechnung über 1’000 CHF. Später kaufst du eine Softwarelizenz für 120 CHF. Danach bezahlt die Kundin deine Rechnung auf dein Geschäftskonto.
Alle diese Vorgänge gehören in deine Buchhaltung:
| Vorgang | Was passiert? | Typischer Beleg |
|---|---|---|
| Rechnung an Kundin | Du hast einen Ertrag | Ausgangsrechnung |
| Software gekauft | Du hast einen Aufwand | Quittung oder Rechnung |
| Kundin bezahlt | Geld kommt auf dein Bankkonto | Bankauszug |
| MWST abgerechnet | Steuerliche Pflicht wird erfüllt | MWST-Abrechnung |
Als ich Buchhaltung zum ersten Mal gelernt habe, half mir ein einfacher Gedanke: Jede Buchung beantwortet zwei Fragen. Was ist passiert? Und welchen Nachweis habe ich dafür?
Warum Buchhaltung mehr ist als nur Zahlen sammeln
Viele Anfänger sehen Buchhaltung nur als Pflicht für Steuern oder Behörden. Das ist zu kurz gedacht. Eine saubere Buchhaltung hilft dir auch bei Entscheidungen.
Du erkennst zum Beispiel:
- ob dein Unternehmen Gewinn macht,
- welche Kosten zu hoch sind,
- ob Kundinnen und Kunden pünktlich zahlen,
- wie viel Geld du für Steuern und MWST zurücklegen solltest,
- ob du dir eine Investition leisten kannst.
Gerade bei kleinen Unternehmen in der Schweiz macht eine einfache, regelmässige Buchhaltung oft den Unterschied zwischen Kontrolle und Stress.
Wer muss in der Schweiz Buchhaltung führen?
In der Schweiz hängt die Art der Buchhaltung unter anderem von der Rechtsform, dem Umsatz und der Unternehmensgrösse ab. Für Anfänger ist zuerst wichtig: Auch wenn du klein startest, solltest du Einnahmen, Ausgaben und Belege von Anfang an sauber erfassen.
Buchführungspflicht nach Schweizer Regeln
In der Schweiz sind Unternehmen grundsätzlich verpflichtet, ihre Geschäftsvorfälle nachvollziehbar zu dokumentieren. Für kleinere Einzelunternehmen mit geringem Umsatz kann eine vereinfachte Buchführung ausreichen. Kapitalgesellschaften wie GmbH oder AG benötigen in der Regel eine ordentliche Buchhaltung mit Bilanz und Erfolgsrechnung.
Eine einfache Orientierung:
| Unternehmensart | Typische Buchhaltung | Für wen relevant? |
|---|---|---|
| Kleines Einzelunternehmen | Einnahmen-Ausgaben-Rechnung möglich | Selbstständige mit überschaubarem Geschäft |
| Einzelunternehmen mit höherem Umsatz | Doppelte Buchhaltung | wachsende Selbstständige |
| GmbH | Doppelte Buchhaltung | Gründer, KMU |
| AG | Doppelte Buchhaltung | grössere oder formellere Unternehmen |
| Verein | je nach Grösse und Statuten | Vereine, Organisationen |
Praktisch gesehen lohnt es sich auch bei kleinen Unternehmen, von Anfang an strukturiert zu arbeiten. Spätestens wenn MWST, Mitarbeitende, Kredite oder Investitionen dazukommen, wird eine lose Excel-Liste schnell unübersichtlich.
Einfache Buchhaltung oder doppelte Buchhaltung?
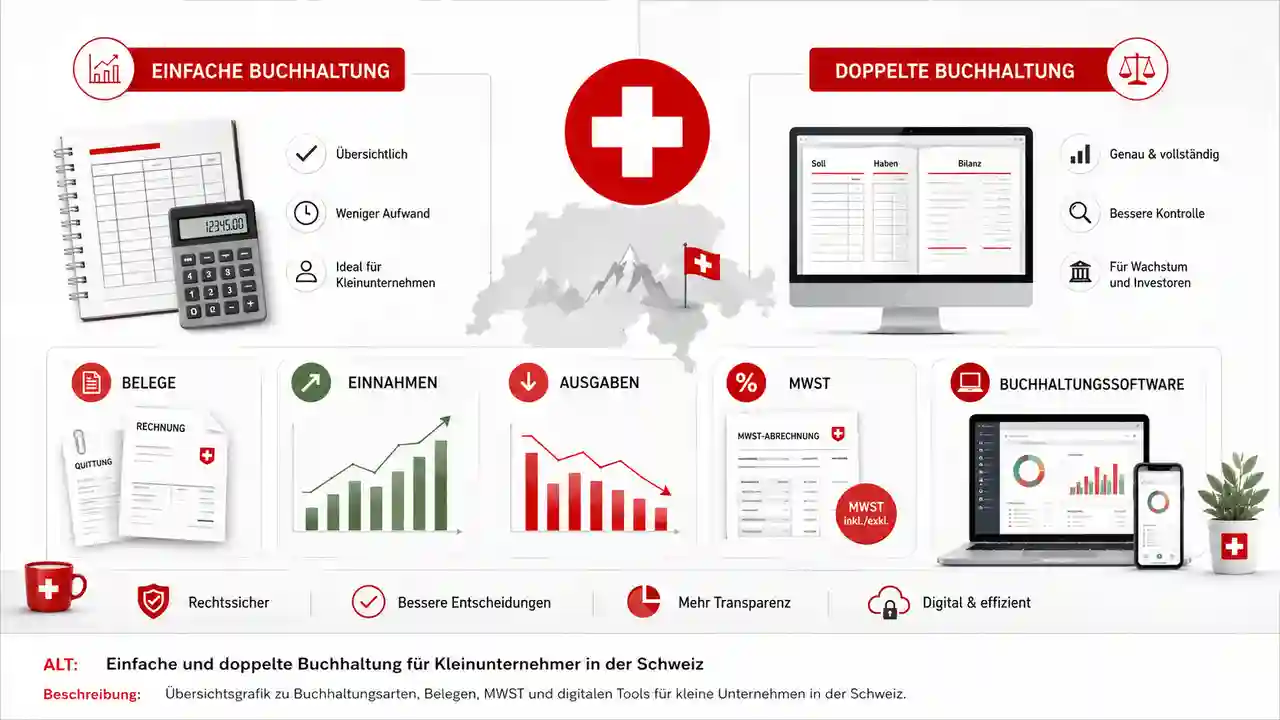
Die einfache Buchhaltung erfasst vor allem Einnahmen, Ausgaben und Vermögen. Sie ist leichter verständlich und für kleine Tätigkeiten oft ausreichend.
Die doppelte Buchhaltung geht weiter. Jeder Geschäftsfall wird auf zwei Konten erfasst. Das klingt am Anfang verwirrend, sorgt aber für mehr Kontrolle.
| Merkmal | Einfache Buchhaltung | Doppelte Buchhaltung |
|---|---|---|
| Schwierigkeit | leichter | anspruchsvoller |
| Erfasst | Einnahmen, Ausgaben, Vermögen | alle Geschäftsfälle auf zwei Konten |
| Ergebnis | einfache Übersicht | Bilanz und Erfolgsrechnung |
| Geeignet für | kleine Selbstständigkeit | GmbH, AG, grössere Einzelunternehmen |
| Kontrolle | begrenzt | deutlich besser |
In meinem Fall wurde die doppelte Buchhaltung erst verständlich, als ich sie nicht mehr als Regelwerk gesehen habe, sondern als Spiegel: Jede Bewegung hat eine Herkunft und eine Wirkung.
Wann ein Treuhänder sinnvoll ist
Du musst nicht alles selbst machen. Es ist aber hilfreich, die Grundlagen zu verstehen, selbst wenn du später mit einem Treuhänder arbeitest.
Ein Treuhänder ist sinnvoll, wenn:
- du eine GmbH oder AG führst,
- du MWST-pflichtig bist,
- du Mitarbeitende beschäftigst,
- du viele Belege hast,
- du unsicher bei Jahresabschluss oder Steuern bist,
- du keine Zeit für regelmässige Buchhaltung hast.
Mein praktischer Rat: Lerne die Grundlagen selbst, aber gib komplexe Themen ab, sobald Fehler teuer werden könnten.
Die wichtigsten Begriffe der Buchhaltung für Anfänger
Buchhaltung wird viel einfacher, wenn du die Grundbegriffe kennst. Du musst sie nicht wie in einer Prüfung auswendig können. Es reicht, wenn du verstehst, was sie im Alltag bedeuten.
Beleg, Konto und Buchung
Ein Beleg ist der Nachweis für einen Geschäftsfall. Ohne Beleg solltest du nichts buchen. Typische Belege sind Rechnungen, Quittungen, Bankauszüge, Verträge oder Lohnabrechnungen.
Ein Konto ist eine Kategorie in der Buchhaltung. Zum Beispiel Bank, Kasse, Warenertrag, Mietaufwand oder Fahrzeugkosten.
Eine Buchung ist der Eintrag eines Geschäftsfalls auf einem oder mehreren Konten.
Beispiel:
Du kaufst Büromaterial für 80 CHF mit der Geschäftskarte.
| Element | Beispiel |
|---|---|
| Beleg | Quittung vom Geschäft |
| Konto Aufwand | Büromaterial |
| Konto Geld | Bank |
| Buchung | Büromaterial nimmt zu, Bank nimmt ab |
Soll und Haben einfach erklärt
Soll und Haben sind die zwei Seiten einer Buchung. Viele Anfänger stolpern genau hier. Das liegt daran, dass die Begriffe im Alltag anders klingen als in der Buchhaltung.
In der Buchhaltung bedeutet:
| Begriff | Bedeutung |
|---|---|
| Soll | linke Seite eines Kontos |
| Haben | rechte Seite eines Kontos |
Mehr steckt am Anfang nicht dahinter. Ob etwas im Soll oder Haben steht, hängt von der Kontoart ab.
Ein einfacher Merksatz:
- Aktiven nehmen im Soll zu.
- Passiven nehmen im Haben zu.
- Aufwand nimmt im Soll zu.
- Ertrag nimmt im Haben zu.
Das klingt trocken, wird aber mit Beispielen schnell verständlicher.
Bilanz und Erfolgsrechnung verständlich erklärt
Die Bilanz zeigt, was dein Unternehmen besitzt und wie es finanziert ist.
Die Erfolgsrechnung zeigt, ob dein Unternehmen Gewinn oder Verlust gemacht hat.
| Auswertung | Zeigt | Beispiel |
|---|---|---|
| Bilanz | Vermögen und Schulden | Bankguthaben, Maschinen, Darlehen |
| Erfolgsrechnung | Ertrag und Aufwand | Umsatz, Miete, Softwarekosten |
Wenn ich Anfängern den Unterschied erkläre, nutze ich oft dieses Bild: Die Bilanz ist ein Foto zu einem bestimmten Datum. Die Erfolgsrechnung ist ein Film über einen Zeitraum.
Aktiven, Passiven, Aufwand und Ertrag
Diese vier Begriffe begegnen dir ständig.
| Begriff | Bedeutung | Beispiel |
|---|---|---|
| Aktiven | Was dem Unternehmen gehört | Bank, Kasse, Fahrzeug, Forderungen |
| Passiven | Wie das Unternehmen finanziert ist | Darlehen, Eigenkapital, Schulden |
| Aufwand | Kosten des Unternehmens | Miete, Löhne, Werbung |
| Ertrag | Einnahmen des Unternehmens | Verkäufe, Honorare, Dienstleistungen |
Wenn du nur diese vier Gruppen sauber auseinanderhalten kannst, hast du bereits eine starke Basis.
Buchhaltung Schritt für Schritt lernen
Am besten lernst du Buchhaltung nicht mit Definitionen, sondern mit einem wiederholbaren Ablauf. Für Anfänger in der Schweiz funktioniert dieser Ablauf besonders gut.
Schritt 1: Belege sammeln und ordnen
Sammle alle Belege sofort. Nicht am Jahresende, nicht kurz vor der Steuererklärung, sondern laufend.
Dazu gehören:
- Ausgangsrechnungen an Kunden,
- Eingangsrechnungen von Lieferanten,
- Quittungen,
- Bankauszüge,
- Kreditkartenabrechnungen,
- Lohnunterlagen,
- MWST-Unterlagen,
- Verträge und Abonnemente.
Bei der ersten MWST-Abrechnung merkt man schnell, warum saubere Belege wichtiger sind als schöne Tabellen. Wenn Belege fehlen, wird jede Kontrolle mühsam.
Schritt 2: Einnahmen und Ausgaben erfassen
Danach erfasst du, was eingenommen und ausgegeben wurde.
Beispiel für eine einfache Übersicht:
| Datum | Beschreibung | Einnahme | Ausgabe | Beleg |
|---|---|---|---|---|
| 05.01.2026 | Rechnung Kunde A | 1’200 CHF | Rechnung 001 | |
| 08.01.2026 | Software-Abo | 49 CHF | Quittung | |
| 10.01.2026 | Bürobedarf | 86 CHF | Quittung | |
| 15.01.2026 | Zahlung Kunde A | 1’200 CHF | Bankauszug |
Das reicht für den Einstieg, ersetzt bei buchführungspflichtigen Unternehmen aber nicht immer eine vollständige doppelte Buchhaltung.
Schritt 3: Geschäftsfälle richtig zuordnen
Jede Einnahme und Ausgabe bekommt eine passende Kategorie. Diese Kategorien nennt man Konten.
Beispiele:
| Geschäftsfall | Passendes Konto |
|---|---|
| Kundin bezahlt Rechnung | Bank / Forderungen / Ertrag |
| Laptop gekauft | Büroeinrichtung oder IT-Aufwand |
| Miete bezahlt | Mietaufwand |
| Online-Werbung bezahlt | Werbeaufwand |
| Beratung verkauft | Dienstleistungsertrag |
Achte darauf, ähnliche Geschäftsfälle immer gleich zu behandeln. Das macht deine Zahlen vergleichbar.
Schritt 4: Bankkonto und Kasse abstimmen
Vergleiche regelmässig deine Buchhaltung mit deinem Bankkonto. Jede Bankbewegung sollte erklärbar sein.
Gute Routine:
| Aufgabe | Häufigkeit |
|---|---|
| Bankbewegungen prüfen | wöchentlich oder monatlich |
| Belege zuordnen | monatlich |
| offene Rechnungen kontrollieren | monatlich |
| private Zahlungen aussortieren | sofort |
| MWST vorbereiten | quartalsweise, falls relevant |
In meinem Fall hat eine feste Monatsroutine am meisten geholfen. Einmal im Monat 60 Minuten Buchhaltung sind angenehmer als ein chaotischer Tag im März.
Schritt 5: Monatsabschluss und Jahresabschluss vorbereiten
Am Monatsende prüfst du:
- Sind alle Belege vorhanden?
- Stimmen Bank und Buchhaltung überein?
- Gibt es offene Kundenrechnungen?
- Wurden private und geschäftliche Ausgaben getrennt?
- Sind MWST-relevante Beträge sauber erfasst?
Am Jahresende kommen weitere Themen dazu:
- Bilanz,
- Erfolgsrechnung,
- Abschreibungen,
- Abgrenzungen,
- Steuererklärung,
- eventuell MWST-Jahresabstimmung.
Doppelte Buchhaltung einfach erklärt
Die doppelte Buchhaltung bedeutet, dass jeder Geschäftsfall auf mindestens zwei Konten gebucht wird. Eine Seite zeigt, woher der Wert kommt. Die andere zeigt, wohin er geht.
Das System wirkt am Anfang streng, gibt dir aber Kontrolle. Wenn etwas nicht aufgeht, findest du Fehler leichter.
Warum jede Buchung zwei Seiten hat
Nehmen wir ein einfaches Beispiel:
Du kaufst einen Drucker für 300 CHF und bezahlst mit dem Geschäftskonto.
Was passiert?
- Dein Unternehmen besitzt einen Drucker oder hat einen Aufwand.
- Dein Bankguthaben sinkt.
Es gibt also zwei Seiten:
| Seite | Veränderung |
|---|---|
| Aufwand oder Anlage nimmt zu | Drucker wird erfasst |
| Bank nimmt ab | Geld wird bezahlt |
Beispiel 1: Rechnung an Kunden schreiben
Du stellst einem Kunden eine Rechnung über 1’000 CHF.
| Konto | Soll | Haben |
|---|---|---|
| Forderungen aus Lieferungen und Leistungen | 1’000 CHF | |
| Dienstleistungsertrag | 1’000 CHF |
Was bedeutet das?
Du hast noch kein Geld erhalten, aber du hast einen Anspruch auf Zahlung. Gleichzeitig entsteht ein Ertrag.
Beispiel 2: Material bar bezahlen
Du kaufst Material für 200 CHF und bezahlst bar.
| Konto | Soll | Haben |
|---|---|---|
| Materialaufwand | 200 CHF | |
| Kasse | 200 CHF |
Was bedeutet das?
 Buchhaltung für Kleinunternehmer in der Schweiz: einfach erklärt für 2026
Deine Kosten steigen. Gleichzeitig sinkt dein Bargeldbestand.
Beispiel 3: Zahlungseingang auf dem Bankkonto
Der Kunde aus Beispiel 1 bezahlt die Rechnung über 1’000 CHF.
| Konto | Soll | Haben |
|---|---|---|
| Bank | 1’000 CHF | |
| Forderungen aus Lieferungen und Leistungen | 1’000 CHF |
Was bedeutet das?
Das Geld kommt auf dein Bankkonto. Die offene Forderung verschwindet.
MWST und Buchhaltung in der Schweiz
Die Mehrwertsteuer ist für viele Anfänger einer der ersten Punkte, bei denen Unsicherheit entsteht. Nicht jedes kleine Unternehmen ist automatisch MWST-pflichtig. Sobald du aber MWST abrechnen musst, sollte deine Buchhaltung sauber genug sein, um Umsätze, Vorsteuer und Abrechnung korrekt zu trennen.
Wann die Mehrwertsteuer relevant wird
Für viele Unternehmen in der Schweiz wird die MWST relevant, wenn sie die gesetzliche Umsatzgrenze erreichen oder überschreiten. Prüfe diese Frage immer früh, besonders wenn dein Umsatz wächst.
Typische Fragen:
- Muss ich mich für die MWST registrieren?
- Welcher MWST-Satz gilt für meine Leistung?
- Darf ich Vorsteuer abziehen?
- Wie oft muss ich abrechnen?
- Muss ich Rechnungen mit MWST ausstellen?
Gerade 2026 solltest du nicht nur auf alte Vorlagen vertrauen. MWST-Sätze, Formulare und digitale Abläufe können sich ändern.
Vorsteuer und Umsatzsteuer einfach erklärt
Wenn du deinen Kunden MWST verrechnest, nimmst du diese Steuer für den Staat ein. Wenn du selbst Rechnungen mit MWST bezahlst, kann diese MWST unter bestimmten Voraussetzungen als Vorsteuer berücksichtigt werden.
| Begriff | Einfache Erklärung |
|---|---|
| Umsatzsteuer | MWST, die du deinen Kunden verrechnest |
| Vorsteuer | MWST, die du selbst auf Geschäftsausgaben bezahlst |
| MWST-Abrechnung | Differenz wird mit der Steuerverwaltung abgerechnet |
Beispiel:
| Position | Betrag |
|---|---|
| Du verrechnest Kunden MWST | 810 CHF |
| Du bezahlst Vorsteuer auf Ausgaben | 230 CHF |
| Differenz | 580 CHF |
In diesem vereinfachten Beispiel würdest du 580 CHF abrechnen.
Typische MWST-Fehler bei Anfängern
Häufige Fehler sind:
- MWST zu spät prüfen,
- private Ausgaben mit Geschäftsausgaben vermischen,
- Rechnungen ohne korrekte Angaben erstellen,
- Vorsteuer ohne gültigen Beleg abziehen,
- MWST-Beträge nicht separat kontrollieren,
- Abrechnungsfristen verpassen.
Meine Erfahrung: MWST wird weniger stressig, wenn du sie nicht erst am Quartalsende anschaust. Lege bei jedem Zahlungseingang einen Teil für Steuern und MWST zurück.
Buchhaltung selber machen oder abgeben?
Empfehlung
Schweizer Buchhaltungssoftware für den einfachen Start
Wenn du Rechnungen, Belege, Ausgaben und die ersten Buchhaltungsprozesse übersichtlich organisieren möchtest, lohnt sich eine schlanke Schweizer Online-Lösung. Sie passt besonders gut zu KMU, Kleinunternehmern, Selbständigen und Einzelfirmen, die ohne unnötige Komplexität starten wollen.

Viele Anfänger fragen sich: Soll ich meine Buchhaltung selbst machen oder direkt an einen Treuhänder geben? Die beste Antwort hängt von deinem Geschäft ab.
Vorteile, wenn du die Grundlagen selbst verstehst
Auch wenn du später Hilfe nutzt, solltest du die Grundlagen kennen.
Das hilft dir bei:
- Gesprächen mit Treuhändern,
- Kostenkontrolle,
- Preisentscheidungen,
- Steuerplanung,
- Investitionen,
- Liquidität,
- Fehlererkennung.
Du musst nicht jede Spezialfrage lösen. Aber du solltest erkennen, ob deine Zahlen plausibel sind.
Wann Software ausreicht
Buchhaltungssoftware kann für Anfänger sehr hilfreich sein, wenn dein Unternehmen überschaubar ist.
Software reicht oft aus, wenn:
| Situation | Software sinnvoll? |
|---|---|
| wenige Rechnungen pro Monat | ja |
| keine Mitarbeitenden | oft ja |
| einfache MWST-Situation | ja, mit Prüfung |
| Einzelunternehmen | oft ja |
| GmbH mit Wachstum | ja, aber Treuhänder ergänzend sinnvoll |
| komplexe Lagerhaltung | eher mit Beratung |
| internationale Geschäfte | fachliche Unterstützung sinnvoll |
Wichtig ist nicht nur die Software. Wichtig ist, dass du sie regelmässig nutzt.
Wann professionelle Hilfe sinnvoll ist
Professionelle Hilfe lohnt sich besonders bei:
- Gründung einer GmbH oder AG,
- Jahresabschluss,
- MWST-Pflicht,
- Lohnbuchhaltung,
- mehreren Standorten,
- hohen Umsätzen,
- Steueroptimierung,
- Unsicherheit bei Kontierung oder Abschreibungen.
Ein guter Mittelweg ist oft: Du machst Belegablage und laufende Erfassung selbst. Der Treuhänder prüft, korrigiert und erstellt den Abschluss.
Häufige Fehler in der Buchhaltung für Anfänger
Viele Buchhaltungsfehler entstehen nicht, weil jemand unfähig ist. Sie entstehen, weil kein System vorhanden ist.
Private und geschäftliche Ausgaben vermischen
Das ist einer der häufigsten Anfängerfehler. Nutze ein separates Geschäftskonto. Bezahle geschäftliche Ausgaben möglichst nicht privat.
Wenn du private und geschäftliche Zahlungen mischst, wird die Buchhaltung langsamer, fehleranfälliger und teurer.
Belege zu spät sammeln
Ein Beleg, den du sofort speicherst, ist erledigt. Ein Beleg, den du erst nach sechs Monaten suchst, kostet Zeit und Nerven.
Gute Regel:
| Belegart | Sofort speichern? |
|---|---|
| Quittung | ja |
| Lieferantenrechnung | ja |
| Ausgangsrechnung | ja |
| Bankauszug | monatlich |
| Vertrag | ja |
| Lohnunterlagen | ja |
MWST falsch einschätzen
Viele starten klein und denken: „MWST betrifft mich nicht.“ Das kann stimmen, muss aber regelmässig geprüft werden.
Wenn dein Umsatz wächst, solltest du früh klären, ob und ab wann du MWST-pflichtig wirst.
Keine regelmässige Kontrolle machen
Buchhaltung wird schwierig, wenn du sie zu lange liegen lässt. Plane eine feste Routine.
Eine einfache Monatsroutine:
| Aufgabe | Zeitaufwand |
|---|---|
| Belege hochladen | 10 Minuten |
| Bankbewegungen prüfen | 15 Minuten |
| offene Rechnungen kontrollieren | 10 Minuten |
| Ausgaben kategorisieren | 20 Minuten |
| kurze Auswertung anschauen | 5 Minuten |
Schon eine Stunde pro Monat kann reichen, um den Überblick zu behalten, wenn dein Geschäft noch klein ist.
Praktische Checkliste für deine erste Buchhaltung
Diese Checkliste hilft dir, 2026 sauber zu starten.
Monatliche Aufgaben
| Aufgabe | Erledigt |
|---|---|
| Alle Belege gesammelt | ☐ |
| Eingangsrechnungen erfasst | ☐ |
| Ausgangsrechnungen erfasst | ☐ |
| Bankkonto abgestimmt | ☐ |
| offene Kundenrechnungen geprüft | ☐ |
| private Ausgaben markiert | ☐ |
| MWST-Beträge geprüft, falls relevant | ☐ |
| kurzer Blick auf Gewinn oder Verlust | ☐ |
Jährliche Aufgaben
| Aufgabe | Wann? |
|---|---|
| Jahresabschluss vorbereiten | nach Ende des Geschäftsjahres |
| Bilanz prüfen | Jahresende |
| Erfolgsrechnung prüfen | Jahresende |
| Belege vollständig sichern | laufend und Jahresende |
| Steuerunterlagen vorbereiten | vor Steuerfrist |
| Treuhänder einbeziehen | früh genug |
| MWST-Jahresabstimmung prüfen | falls relevant |
Unterlagen, die du aufbewahren solltest
Bewahre geschäftliche Unterlagen geordnet und nachvollziehbar auf.
Dazu gehören:
- Rechnungen an Kunden,
- Lieferantenrechnungen,
- Quittungen,
- Bankauszüge,
- Verträge,
- Lohnunterlagen,
- Steuerunterlagen,
- MWST-Abrechnungen,
- Jahresabschlüsse,
- Buchungsjournale,
- Inventarlisten.
Digitale Ablage ist praktisch, wenn sie sauber strukturiert ist. Benenne Dateien klar, zum Beispiel: 2026-01-15-software-rechnung.pdf.
Beispiele für einfache Buchungen Schritt für Schritt
Beispiele sind für Anfänger oft hilfreicher als Theorie. Hier sind drei typische Geschäftsfälle.
Beispiel 1: Du kaufst einen Laptop für dein Unternehmen
Du kaufst einen Laptop für 1’500 CHF und bezahlst mit dem Geschäftskonto.
| Schritt | Erklärung |
|---|---|
| 1 | Beleg speichern |
| 2 | Ausgabe als geschäftlich erfassen |
| 3 | Konto wählen: IT, Büroausstattung oder Anlage |
| 4 | Zahlung über Bank erfassen |
| 5 | prüfen, ob Abschreibung nötig ist |
Vereinfachte Buchung:
| Konto | Soll | Haben |
|---|---|---|
| Büroausstattung / IT | 1’500 CHF | |
| Bank | 1’500 CHF |
Beispiel 2: Du stellst eine Rechnung an einen Kunden
Du stellst eine Rechnung über 2’000 CHF.
| Schritt | Erklärung |
|---|---|
| 1 | Rechnung erstellen |
| 2 | Rechnung nummerieren |
| 3 | Forderung erfassen |
| 4 | Ertrag buchen |
| 5 | Zahlung später abgleichen |
Vereinfachte Buchung:
| Konto | Soll | Haben |
|---|---|---|
| Forderungen | 2’000 CHF | |
| Dienstleistungsertrag | 2’000 CHF |
Beispiel 3: Der Kunde bezahlt deine Rechnung
Der Kunde bezahlt 2’000 CHF auf dein Bankkonto.
| Schritt | Erklärung |
|---|---|
| 1 | Bankeingang prüfen |
| 2 | Zahlung der offenen Rechnung zuordnen |
| 3 | Forderung ausgleichen |
| 4 | Bankbestand erhöhen |
Vereinfachte Buchung:
| Konto | Soll | Haben |
|---|---|---|
| Bank | 2’000 CHF | |
| Forderungen | 2’000 CHF |
Vergleich: Buchhaltung früher und 2026
Buchhaltung hat sich stark verändert. Früher war vieles papierlastig. 2026 arbeiten viele kleine Unternehmen in der Schweiz digitaler, schneller und stärker automatisiert.
| Bereich | Früher | 2026 |
|---|---|---|
| Belege | Papierordner | digitale Ablage, Scan, App |
| Rechnungen | manuell in Word oder Excel | Software mit Nummerierung |
| Bankabgleich | manuell | oft automatisiert |
| MWST | stark formularbasiert | zunehmend digital |
| Auswertungen | selten und spät | laufend verfügbar |
| Zusammenarbeit mit Treuhänder | Belege per Post oder E-Mail | digitale Freigaben und gemeinsame Tools |
Wenn man diese Entwicklung als Grafik beschreiben würde, sähe man zwei klare Linien: Der Papieraufwand sinkt seit Jahren, während Automatisierung und digitale Kontrolle steigen. Für Anfänger ist das ein Vorteil, weil moderne Tools viele Rechenfehler vermeiden. Das Verständnis ersetzen sie aber nicht.
Buchhaltung lernen: Der beste Einstieg für Anfänger
Der beste Einstieg ist nicht, sofort ein dickes Fachbuch zu lesen. Starte mit den Vorgängen, die in deinem Alltag wirklich vorkommen.
Eine sinnvolle Lernreihenfolge
| Reihenfolge | Thema |
|---|---|
| 1 | Belege verstehen |
| 2 | Einnahmen und Ausgaben erfassen |
| 3 | Konten kennenlernen |
| 4 | Bilanz und Erfolgsrechnung unterscheiden |
| 5 | Soll und Haben üben |
| 6 | doppelte Buchhaltung anwenden |
| 7 | MWST verstehen |
| 8 | Monatsabschluss machen |
| 9 | Jahresabschluss vorbereiten |
Wenn du jeden Tag nur einen kleinen Geschäftsfall übst, verstehst du Buchhaltung schneller als durch reine Theorie.
Kleine Übung für den Start
Nimm fünf typische Vorgänge aus deinem Alltag:
- Du kaufst Büromaterial.
- Du stellst eine Rechnung.
- Der Kunde bezahlt.
- Du bezahlst eine Software.
- Du hebst Geld für die Kasse ab.
Frage dich bei jedem Vorgang:
- Gibt es einen Beleg?
- Ist es Einnahme oder Ausgabe?
- Welches Konto ist betroffen?
- Betrifft es Bank, Kasse, Aufwand, Ertrag oder Forderungen?
- Muss MWST berücksichtigt werden?
Diese Übung klingt simpel, baut aber genau das Verständnis auf, das Anfänger brauchen.
Häufige Fragen zur Buchhaltung für Anfänger
Was ist Buchhaltung einfach erklärt?
Buchhaltung ist die geordnete Erfassung aller finanziellen Vorgänge eines Unternehmens. Sie zeigt, welche Einnahmen, Ausgaben, Vermögenswerte und Schulden vorhanden sind.
Kann ich Buchhaltung ohne Vorwissen lernen?
Ja. Du brauchst am Anfang kein Vorwissen, aber Geduld und klare Beispiele. Am besten lernst du mit echten Geschäftsfällen statt nur mit Theorie.
Was ist der Unterschied zwischen Buchhaltung und Rechnungswesen?
Buchhaltung ist ein Teil des Rechnungswesens. Rechnungswesen ist der grössere Begriff und umfasst neben der Finanzbuchhaltung auch Themen wie Kostenrechnung, Planung, Controlling und Auswertungen.
Was ist der Unterschied zwischen einfacher und doppelter Buchhaltung?
Die einfache Buchhaltung erfasst vor allem Einnahmen und Ausgaben. Die doppelte Buchhaltung erfasst jeden Geschäftsfall auf zwei Konten und ermöglicht Bilanz und Erfolgsrechnung.
Muss ich als Selbstständiger in der Schweiz Buchhaltung führen?
Ja, geschäftliche Einnahmen und Ausgaben müssen nachvollziehbar dokumentiert werden. Welche Form nötig ist, hängt von Umsatz, Rechtsform und Geschäftstätigkeit ab.
Was bedeutet Soll und Haben?
Soll und Haben sind die linke und rechte Seite eines Buchhaltungskontos. Je nach Kontoart werden Zugänge oder Abgänge auf einer bestimmten Seite erfasst.
Was ist eine Bilanz?
Die Bilanz zeigt Vermögen und Finanzierung eines Unternehmens zu einem bestimmten Stichtag. Sie enthält Aktiven und Passiven.
Was ist eine Erfolgsrechnung?
Die Erfolgsrechnung zeigt Erträge und Aufwände über einen Zeitraum. Daraus ergibt sich Gewinn oder Verlust.
Welche Software eignet sich für Anfänger?
Für Anfänger eignet sich eine Software, die Rechnungen, Belege, Bankabgleich, MWST und einfache Auswertungen übersichtlich verbindet. Wichtig ist, dass du sie regelmässig nutzt und die Grundlogik verstehst.
Brauche ich einen Treuhänder?
Nicht immer. Bei einfacher Selbstständigkeit kannst du viel selbst vorbereiten. Bei GmbH, AG, MWST, Löhnen oder Jahresabschluss ist ein Treuhänder oft sinnvoll.
Abschließende Hinweise
Buchhaltung für Anfänger muss nicht trocken oder einschüchternd sein. Der wichtigste Schritt ist, Ordnung in deine Belege und Bankbewegungen zu bringen. Danach werden Begriffe wie Soll, Haben, Bilanz und Erfolgsrechnung viel verständlicher.
Wenn du 2026 in der Schweiz startest, empfehle ich dir diesen einfachen Weg: Geschäftskonto eröffnen, Belege sofort digital ablegen, monatlich buchen, MWST früh prüfen und bei komplexen Fragen fachliche Hilfe holen. In meinem Fall hat genau diese Routine den grössten Unterschied gemacht: weniger Nacharbeiten, weniger Unsicherheit und viel mehr Kontrolle über die eigenen Zahlen.
 Buchhaltungssoftware für KMU in der Schweiz: Auswahl, Kosten und Vergleich 2026
Der beste Anfang ist klein. Nimm deine letzten fünf Geschäftsfälle, ordne sie sauber ein und prüfe, welche Konten betroffen sind. So wird Buchhaltung Schritt für Schritt zu einem Werkzeug, das dir hilft, bessere Entscheidungen zu treffen.